
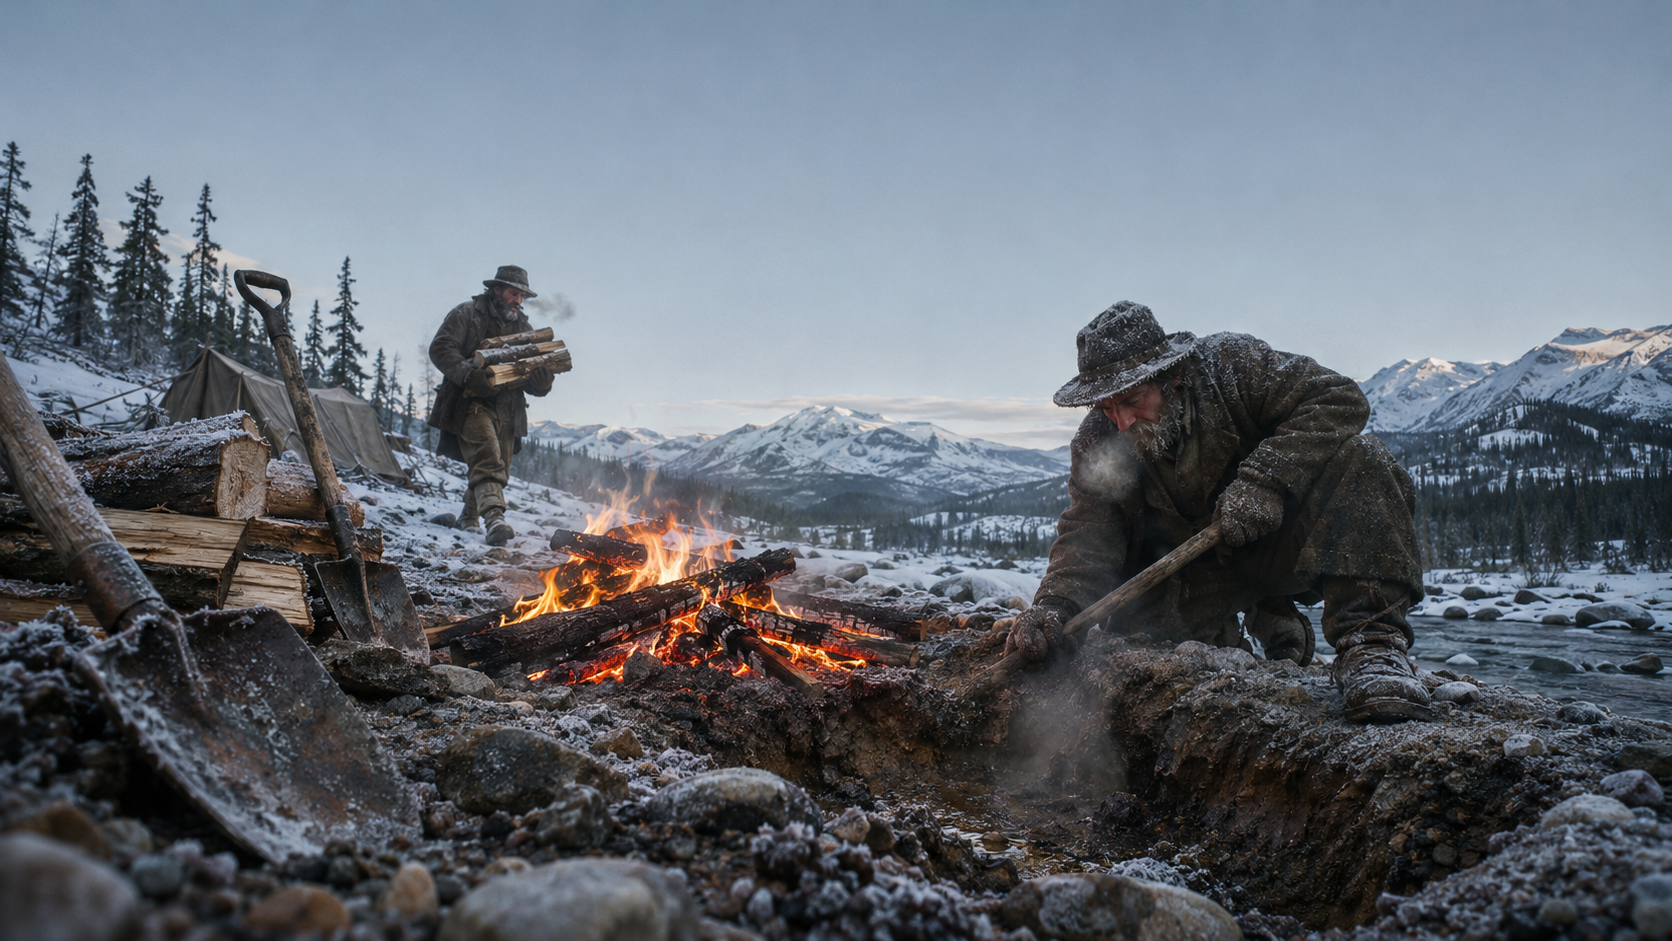
في كلوندايك الكندية خلال حمى الذهب أواخر القرن التاسع عشر كان المنقبون يشعلون النيران لإذابة الأرض المتجمدة، ثم يحفرون نحو المعدن، فقبل أن ينتج الذهب ثروة كان يستهلك حطباً.
وفي داوسون سيتي بلغ ثمن البيضة الطازجة خمسة دولارات والبصلة دولارين، بحسب خدمة المتنزهات الأمريكية، حيث كانت رحلة العثور على الذهب بداية حساب طويل، تتزاحم فيه نفقات الطعام والعمل والوصول إلى المنجم.
وبعد أكثر من قرن، تبدّل الوقود وبقي السؤال: كم يتبقى من قيمة الذهب بعد إخراجه؟ خاصة في ضوء تحذير “أجنيكو إيجل”، ثاني أكبر شركة لتعدين المعدن النفيس في العالم، من أن ارتفاع تكلفة الديزل يزيد فاتورة الإنتاج، لكن ألا يعني ذلك أن هذه التكلفة الزائدة ستدفع السعر للارتفاع، ليتحمله المشتري النهائي، ما يعني أن مستثمر أسهم الذهب سيظل رابحًا في كل الأحوال؟
كم تكلف الأوقية حقاً؟
– قدّر المدير المالي للشركة “جيمي بورتر” أن يضيف الديزل بين 50 و60 دولارًا لتكلفة الأوقية في الربع الأخير من 2026، مقابل نحو 30 دولاراً بالربع السابق.
– تبدأ الفاتورة بالتكاليف النقدية، بما في ذلك استخراج الخام ومعالجته والأجور والطاقة والإتاوات، مع خصم إيرادات المعادن المصاحبة أحيانًا.
– تتفاوت التكلفة أيضاً بحسب جودة الخام، فانخفاض تركيز الذهب يعني معالجة صخور أكثر لإنتاج الأوقية.
– ثم تأتي تكلفة الاستدامة الشاملة “AISC“، فتضيف إنفاقاً مثل استبدال المعدات والاستكشاف المرتبط بواسطة المناجم القائمة، ومصروفات الإدارة وإعادة تأهيل الموقع، لكنها لا تستوعب كل نفقات التوسع أو تمويل الشركة.
– لذلك، طرحها من سعر البيع لا ينتج صافي الربح؛ فالحساب المحاسبي يشمل أيضًا الإهلاك والفوائد وضرائب الدخل وانخفاض قيمة الأصول، أما التدفقات الحرة فهي تدفقات التشغيل بعد خصم الإنفاق الرأسمالي.
مؤشرات حول التكلفة
|
المؤشر (الربع الثالث من 2026) |
شركة نيومونت |
شركة أجنيكو إيجل |
|
متوسط البيع دولار/أوقية |
4317 |
4264 |
|
تكلفة الاستدامة دولار/أوقية |
1454 |
1648 |
|
التدفقات النقدية الحرة مليون دولار |
1912 |
852 |
هل تمنع التكلفة هبوط السعر؟
– بلغ متوسط تكلفة الاستدامة عالمياً 1785 دولارًا للأوقية في الربع الأول، مرتفعًا 16% سنويًا، لكن هذا المتوسط لفترة محددة، وتحيط به مناجم متفاوتة التكلفة والقدرة على تحمل الهبوط.
– لا يضع ذلك حاجزًا مضمونًا تحت السعر؛ فهناك نحو 220 ألف طن من الذهب فوق الأرض، ويمكن للمخزونات وإعادة التدوير وتغير رغبة المستثمرين في الاحتفاظ بالمعدن أن تؤثر في السوق.
– قد يستمر منجم في العمل إذا غطت الإيرادات النفقات التي يتجنبها عند التوقف، حتى إن عجز عن استرداد كامل استثماراته، أما استمرار الأسعار المنخفضة فيؤجل مشروعات ويخرج إنتاجًا مرتفع التكلفة.
– الشركات لا تربح عند أي سعر؛ فقد وثّق تحليل نشرته رابطة سوق السبائك بلندن هوامش سالبة بوضوح، بعد احتساب التكاليف الكاملة، خلال سوق الذهب الهابطة بين 1997 و2001.
– بل يسير التأثير في الاتجاه الآخر أيضاً: ارتفاع الذهب يزيد بعض الإتاوات، ويجعل استخراج خام أقل تركيزاً مجدياً اقتصادياً؛ فتزداد تكلفة الأوقية، رغم أن ارتفاع السعر أتاح إنتاجها أصلاً.
خسارة المشتري ليست خسارة المنجم
– مشتري السبيكة يقارن سعرها بما دفعه، بينما يقارن المنتج إيراداته بتكاليفه، ولذلك قد يتحمل الأول خسارة، في الوقت الذي يواصل فيه الثاني تحقيق هامش موجب من بيع الذهب.
– في مثال افتراضي، تهبط الأوقية من 3000 إلى 2700 دولار، وتبقى تكلفة الاستدامة عند 2000 دولار، وبذلك يخسر المشتري 10%، لكن يظل للمنتج فارق موجب يبلغ 700 دولار.
– مع ذلك، فهذا الفارق انخفض من ألف دولار بنسبة 30%؛ أي أن تراجعًا محدودًا نسبيًا في الذهب ضغط الهامش بدرجة أكبر، وهنا تعود فاتورة الوقود لتحدد مقدار ما يحققه المنجم.
– لو هبطت التكلفة في المثال نفسه إلى 1600 دولار، لاتسع الفارق إلى 1100 دولار رغم تراجع الذهب، إنها إمكانية حسابية مشروطة، وليست وعداً بنمو صافي الأرباح أو ارتفاع السهم.
– تفترض هذه الحسابات ثبات الإنتاج؛ فقد يعوض بيع أوقيات أكثر انكماش الهامش، وقد يبدد توقف منجم ميزة السعر المرتفع، لذلك لا تحسم حركة المعدن وحدها عوائد الشركة.
السهم له حساب آخر
– في 2015، حقق سهم “أجنيكو” عائدًا بنحو 6.9%، شاملاً توزيعات نقدية غير معاد استثمارها، بينما خسر صندوق الذهب “GLD” نحو 10.67%؛ والمقارنة بالدولار للعام نفسه.
– زادت “أجنيكو” إنتاجها وخفضت تكاليفها النقدية آنذاك، ومع ذلك انخفض صافي ربحها من 83 مليون دولار إلى 24.6 مليون، وهكذا اجتمع صعود السهم مع انخفاض الأرباح المحققة، لا نموها.
– في 2024، انعكست الصورة، فخسر مساهم “نيومونت” (أكبر منتج في العالم) نحو 7.7%، شاملاً التوزيعات بالطريقة نفسها، بينما كسب “GLD” نحو 26.66%، وبالتالي فامتلاك سهم منتج للذهب لم يمنح صاحبه مكاسب المعدن.
– لا تجعل الحالة الأولى التعدين حماية مضمونة من الهبوط؛ فقد خسر مؤشر “HUI” لأسهم الذهب نحو 32% في 2015، حيث يعكس سعر السهم توقعات التدفقات المقبلة، مع مخاطر الديون والتشغيل والتقييم.
– في النهاية قد يخرج المعدن من عملية التعدين محققاً ربحاً، ثم تلتهم التزامات الشركة جزءًا منه؛ ليبقى للمساهم سؤال دائم مهم: كم دفع مقابل تلك الأرباح المنتظرة؟
المصادر: أرقام- مجلس الذهب العالمي- البيانات المالية والتقارير الدورية لشركة “أجنيكو”- البيانات المالية والتقارير الدورية لشركة “نيومونت“- رابطة سوق السبائك بلندن- البيانات التاريخية للأسهم والصناديق- إفصاحات هيئة الأوراق المالية والبورصات الأمريكية- ياهو فايننس