
لم تعد الطفرة التي يقودها الذكاء الاصطناعي في الأسواق الأمريكية مصدر تفاؤل مطلق للمستثمرين، بعدما بدأت مؤشرات غير مألوفة تكشف عن تحولات في حركة الأموال وتزايد المخاوف بشأن قدرة شركات التكنولوجيا على تحمّل تكاليف التوسع الهائلة.
وبينما تقترب الأسهم من مستويات قياسية، وتتحرك عوائد السندات قرب مستوياتها الأخيرة، تشير التطورات داخل السوق إلى أن المستثمرين يعيدون النظر في المخاطر التي تحيط بأحد أبرز محركات النمو الاقتصادي الأمريكي.
ولم يعد القلق مقتصراً على المخاوف من تأثير الذكاء الاصطناعي في الوظائف أو مستقبل البشرية، بل امتد إلى الجانب المالي، مع تصاعد التساؤلات بشأن الديون الضخمة التي تموّل البنية التحتية لهذه التكنولوجيا، وقدرة الشركات على تحويل استثماراتها إلى أرباح مستدامة، وإذا بدأت فقاعة الذكاء الاصطناعي في الانكماش، فقد تتجاوز تداعياتها قطاع التكنولوجيا لتطال الأسس التي يستند إليها النمو الاقتصادي الأمريكي.
مؤشرات غير مألوفة في الأسواق
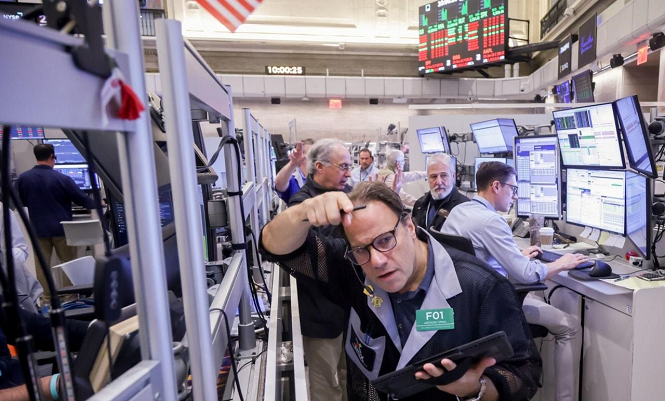
تتيح المؤشرات المالية المتعددة للمستثمرين قراءة أداء الأسواق من زوايا مختلفة، وقد تكشف المقارنة بينها عن تحولات لا تظهر في الأرقام الرئيسية. ويبرز ذلك عند مقارنة مؤشر «إس آند بي 500» وفق طريقتين للاحتساب: الأولى تعتمد على القيمة السوقية للشركات، والثانية تمنح الأسهم أوزاناً متساوية.
في الطريقة الأولى، تحصل الشركات العملاقة، خصوصاً شركات التكنولوجيا، على تأثير أكبر في حركة المؤشر، نظراً إلى قيمتها السوقية الضخمة، أما المؤشر متساوي الأوزان، فيمنح الشركات المدرجة تأثيراً أكثر تقارباً، ما يوفر صورة أوسع لأداء السوق بعيداً عن هيمنة الشركات الكبرى.
وفي 22 تشرين الأول سجل المؤشر المرجح بالقيمة السوقية تراجعاً بنسبة 1.2%، في حين ارتفع المؤشر متساوي الأوزان بنسبة 0.5%. ووفقاً لجيمس رايلي، كبير اقتصاديي الأسواق في «كابيتال إيكونوميكس»، لم يشهد السوق تبايناً بهذا الحجم سوى مرتين خلال العقود الثلاثة السابقة، في 14 نيسان 1999 و30 آذار 2000، وهما تاريخان وقعا خلال الفترة التي سبقت انفجار فقاعة شركات الإنترنت.
وفي اليوم نفسه، شهدت سوق السندات تحولاً لافتاً، إذ تراجع عائد سندات الخزانة الأمريكية لأجل عشر سنوات إلى ما دون 5%، مسجلاً أكبر انخفاض يومي منذ 10 آذار 2023، وهو اليوم الذي انهار فيه بنك “سيليكون فالي”.
وتشير هذه التحركات إلى انتقال الأموال من أسهم التكنولوجيا إلى سندات الخزانة وأسهم الشركات غير التكنولوجية، في تحول يعكس تزايد حذر المستثمرين تجاه التقييمات المرتفعة لشركات الذكاء الاصطناعي والمخاطر المالية المرتبطة بها.
ثلاثة عوامل ضغط على السندات
قبل هذا التحول، كانت عوائد السندات الأمريكية تتجه صعوداً تحت تأثير 3 عوامل رئيسية: الحرب مع إيران، وتصاعد الدين الأمريكي، والاستثمارات الضخمة في الذكاء الاصطناعي.
|
العوامل المؤثرة على السندات |
||
|
1- الحرب مع إيران
|
|
أدت الحرب مع إيران إلى اضطرابات في إمدادات النفط والوقود، ما دفع الأسعار إلى الارتفاع وأعاد الضغوط التضخمية إلى الواجهة، ومع تصاعد مخاوف التضخم، طالب المستثمرون بعوائد أعلى على السندات لتعويض التراجع المحتمل في القوة الشرائية لاستثماراتهم. |
|
2- تصاعد الدين الأمريكي |
|
ارتفع الدين الأمريكي إلى نحو 40 تريليون دولار، فيما تجاوز عجز الموازنة تريليوني دولار خلال السنة المالية الماضية، وفي ظل استمرار الدعوات السياسية إلى خفض الضرائب وزيادة الإنفاق، تتراجع التوقعات بشأن تبني إجراءات مالية أكثر انضباطاً، ما يعني استمرار حاجة وزارة الخزانة الأمريكية إلى الاقتراض بكميات كبيرة، وزيادة المعروض من السندات في الأسواق. |
|
3- الاستثمارات الضخمة في الذكاء الاصطناعي |
|
أسهم التوسع الاستثماري الهائل في الذكاء الاصطناعي في دعم النمو الاقتصادي الأمريكي خلال السنوات الأخيرة، غير أن بناء مراكز البيانات وتوفير القدرة الحاسوبية اللازمة لتشغيل النماذج المتقدمة يتطلبان استثمارات ضخمة، تُقدّر بنحو تريليون دولار سنوياً مع توقعات بمواصلة نموها. وتلجأ شركات التكنولوجيا إلى الاقتراض من المستثمرين عبر إصدار السندات لتمويل هذه المشروعات، ما يزيد المنافسة على الأموال المتاحة ويضغط على الطلب على أدوات الدين الأخرى، بما فيها سندات الخزانة الأمريكية. وعلى الرغم من أن هذه العوامل لم تتغير جذرياً، فإن المستثمرين بدأوا يعيدون تقييم المخاطر المرتبطة بالذكاء الاصطناعي، بعدما أثارت الأوضاع المالية لبعض الشركات شكوكاً بشأن استدامة الإنفاق الحالي. |
هل بدأ الذكاء الاصطناعي يكشف نقاط ضعفه؟
برزت شركة «كور ويف» بوصفها إحدى الحالات التي سلطت الضوء على المخاطر المالية المرتبطة بطفرة الذكاء الاصطناعي، وتوفر الشركة، المتخصصة في خدمات الحوسبة السحابية، قدرات حاسوبية لشركات الذكاء الاصطناعي، وتعتمد بدرجة كبيرة على التمويل بالديون.
وارتفعت تكاليف اقتراضها إلى نحو 15% في وقت سابق من تشرين الأول مع تنامي مخاوف المستثمرين بشأن آفاقها المالية. ويثير هذا المستوى من تكاليف التمويل تساؤلات بشأن قدرة الشركة على تحقيق عوائد كافية لتغطية تكلفة ديونها والاستثمارات التي تنفذها.
ولا يقتصر القلق على «كور ويف» وحدها؛ فقد أظهر تقرير لصحيفة «وول ستريت جورنال»، استناداً إلى مسودة ملف الطرح العام الأولي لشركة «أنثروبيك»، أن الشركة سجلت خسائر تقارب 81 مليار دولار خلال النصف الأول من 2026، وفقاً لما أورده التقرير، وإذا طرحت أسهمها للاكتتاب العام خلال العام نفسه، فقد تتجاوز هذه الخسائر الرقم القياسي لأكبر خسارة سنوية تسجلها شركة مدرجة.
كذلك، أعلنت «ميتا» إنفاق أموال نقدية تزيد بنحو ملياري دولار على ما حققته من تدفقات نقدية خلال الربع الثالث، ما أسهم في هبوط سهمها بنسبة 7% يوم الخميس.
وأعادت هذه التطورات فتح النقاش بشأن ما يُعرف بالتمويل الدائري في قطاع التكنولوجيا، حيث تستثمر الشركات بعضها في بعض، وتتداخل مصادر التمويل والعوائد المتوقعة ضمن منظومة مترابطة، ويخشى المستثمرون أن تتحول هذه العلاقات، في ظل الاعتماد الكبير على الديون، إلى شبكة من المخاطر المتبادلة، بحيث يؤدي تعثر إحدى الشركات إلى انتقال الضغوط إلى أطراف أخرى.
وقال جو بروسيلاس، كبير الاقتصاديين في شركة «آر إس إم يو إس»: إن الأسواق تشهد تقلبات مرتفعة حول ظاهرة تبدو، وفق تعبيره، وكأنها فقاعة.
هل تنفجر الفقاعة أم تتجدد موجة الصعود؟
لا يزال من المبكر تحديد المدة التي قد يستمر خلالها تراجع أسهم الذكاء الاصطناعي. فقد دخل مؤشر «ناسداك» في موجة هبوط استمرت أسبوعين، خسر خلالها نحو 6%، وسط مخاوف بشأن حجم الإنفاق على التكنولوجيا وقدرة الشركات على تحقيق عوائد تبرر تقييماتها المرتفعة.
ومع ذلك، شهدت الأسواق موجات مماثلة في فترات سابقة، عندما أثار الإنفاق الضخم على الذكاء الاصطناعي مخاوف المستثمرين خلال مواسم إعلان النتائج المالية، قبل أن تعود الأموال إلى الأسهم مع ظهور مؤشرات على استمرار الطلب على الخدمات والتقنيات الجديدة.
ولا يعني انفجار فقاعة مالية بالضرورة دخول الاقتصاد بأكمله في ركود إذ تختلف طبيعة كل فقاعة عن الأخرى كما أشار رايلي، وخلال السنوات الأخيرة، استخدم اقتصاديون تعبير «الركود المتناوب» لوصف وضع يشهد ازدهار بعض القطاعات وتراجع أخرى في الوقت نفسه، بما يسمح لبعض الأنشطة القوية بتعويض ضعف الأنشطة المتعثرة، ويحد من انتقال الضغوط إلى الاقتصاد بأكمله.
وقد يتكرر هذا السيناريو مع الذكاء الاصطناعي، إذا تراجعت استثمارات بعض الشركات من دون أن تنهار بقية القطاعات، لكن استمرار الاعتماد على الديون، وارتفاع تكاليف التمويل، وعدم وضوح العوائد النهائية لبعض المشروعات، قد يجعل أي تصحيح حاد أكثر خطورة.
وتكشف التحركات الأخيرة في الأسهم والسندات عن مرحلة يعيد فيها المستثمرون تقييم العلاقة بين الذكاء الاصطناعي والنمو الاقتصادي الأمريكي، فالتباين النادر في أداء مؤشري «إس آند بي 500»، بالتزامن مع الهبوط الحاد لعوائد سندات الخزانة، قد يكون إشارة إلى تحول أوسع في شهية المخاطرة.
لكن هل هذه التطورات تمثل بداية انفجار فقاعة الذكاء الاصطناعي، أم أنها مجرد تصحيح مؤقت في مسار صعود طويل؟ لا يزال سؤالاً مفتوحاً، والمؤكد أن المستثمرين باتوا ينظرون إلى الذكاء الاصطناعي باعتباره فرصة للنمو ومصدراً محتملاً للمخاطر المالية في آن واحد.
المصدر: سي إن إن