
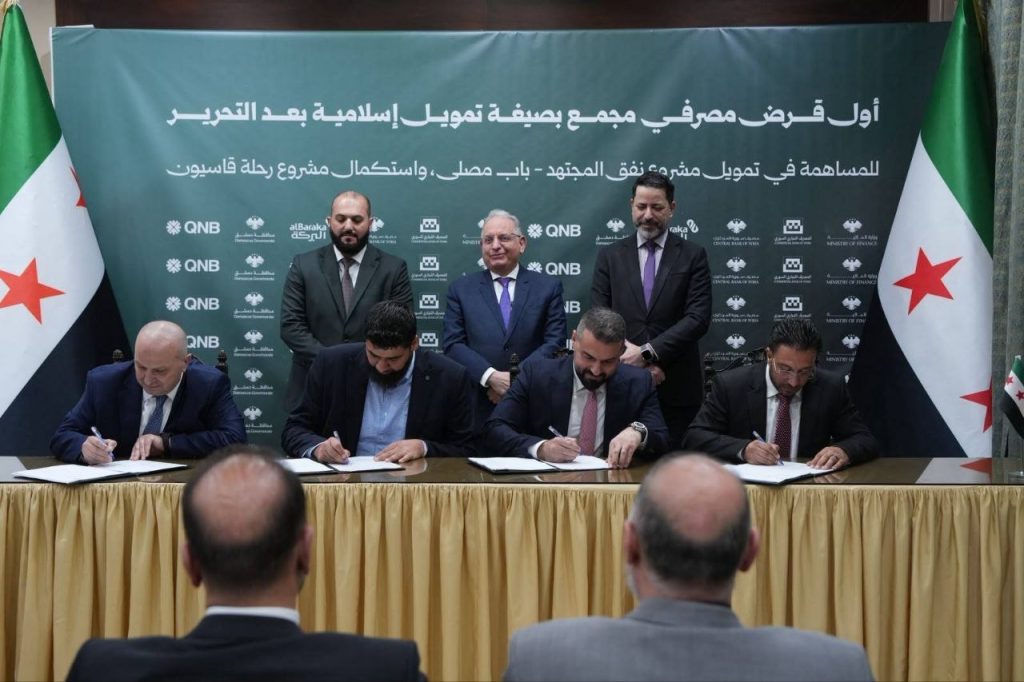
في تحول جديد بأدوات تمويل المشروعات التنموية والاستثمارية في سوريا، دخلت المصارف السورية للمرة الأولى في تمويل مصرفي مجمع بصيغة إسلامية، بمشاركة مصرف حكومي ومصارف خاصة وإسلامية، لتمويل مشروع نفق المجتهد – باب مصلى واستكمال المرحلة الأخيرة من مشروع “رحلة قاسيون” في دمشق.
وتفتح الخطوة نقاشاً حول قدرة هذا النموذج على توسيع دور القطاع المصرفي في تمويل المشروعات الكبرى، وتخفيف الاعتماد المباشر على الموازنة العامة، إلى جانب متطلبات إدارة المخاطر والضمانات والقدرة على السداد التي تحدد فرص التوسع في هذا النوع من التمويل.
وأعلنت وزارة المالية، الأربعاء الماضي، إطلاق التمويل عبر اتفاق مشترك يضم بنك البركة-سوريا، وبنك قطر الوطني-سوريا، والمصرف التجاري السوري، بهدف تمويل المشروعين، في خطوة تقوم على جمع أكثر من مصرف في عملية تمويل واحدة وتوزيع المخاطر والالتزامات بين المصارف المشاركة.
وأكد وزير المالية محمد يسر برنية، أن إطلاق أول تمويل تجميعي مصرفي مشترك في سوريا يجسد مرحلة جديدة من الشراكة بين الحكومة والقطاعين العام والخاص، ويفتح المجال أمام تمويل مشروعات تنموية واستثمارية أكبر للقطاع العام والمؤسسات الاقتصادية والمحافظات، عبر التسهيلات المصرفية والصكوك، وتقليل الاعتماد على الموازنة العامة كمصدر وحيد للتمويل.
وأوضحت الوزارة أن الاتفاق يأتي ضمن توجهات الدولة لتوسيع أدوات التمويل وتعزيز الشراكة بين القطاع الحكومي والقطاع المصرفي في تمويل المشروعات التنموية والاستثمارية.
تنويع مصادر التمويل
في هذا السياق، رأى المستشار في الإدارة والاقتصاد الدكتور خليل الحمدان، أن إطلاق أول تمويل مصرفي مجمع بصيغة إسلامية يمثل خطوة مهمة في تطوير أدوات التمويل المتاحة للاقتصاد السوري، مشيراً إلى أن أهميته تكمن في تنويع مصادر تمويل المشاريع التنموية إلى جانب الموازنة العامة، وإشراك الجهاز المصرفي بصورة أكبر في تعبئة الموارد وتوجيهها نحو الاستثمار والتنمية.
وأوضح الحمدان في حديثه لصحيفة “الثورة السورية” أن التمويل المصرفي المجمع يسمح بتجميع القدرات التمويلية لعدة مصارف ضمن عملية واحدة، بدلاً من تحميل مصرف واحد كامل التمويل والمخاطر، ما يتيح تمويل مشاريع أكبر حجماً مع توزيع المخاطر بين المصارف المشاركة وفق حصص وهيكل التمويل.
وأشار إلى أن مشاركة مصرف حكومي إلى جانب مصارف خاصة وإسلامية تقدم نموذجاً عملياً للتكامل بين مكونات القطاع المصرفي، وقد تفتح المجال أمام شراكات تمويلية أوسع في المرحلة المقبلة.
واعتبر الحمدان الخطوة مؤشراً أولياً على استعادة المصارف تدريجياً لدورها الاقتصادي والتنموي ووظيفتها الأساسية في الوساطة المالية، عبر استقبال الودائع وإدارة السيولة وتقديم الخدمات المصرفية، إلى جانب تجميع المدخرات وتوجيه الموارد نحو الاستثمار والإنتاج والبنية التحتية، بما يعزز دورها في مرحلة التعافي وإعادة الإعمار.
في المقابل، تطرح التجربة، وفق الحمدان، تساؤلاً حول مدى جاهزية القطاع المصرفي السوري للتوسع في هذا النوع من التمويل، إذ إن تمويل مشاريع البنية التحتية الكبرى يحتاج إلى قدرات متخصصة في تقييم دراسات الجدوى وتحليل التدفقات النقدية وإدارة المخاطر وهيكلة التمويل ومتابعة التنفيذ، فضلاً عن إدارة مخاطر السيولة والاستحقاق الناتجة عن اختلاف آجال الودائع عن آجال التمويل طويل الأجل.
ولذلك، رأى أن نجاح التجربة يرتبط بقدرة المشروع الممول على الإنجاز وتحقيق قيمة اقتصادية وتنموية والوفاء بالتزاماته المالية، إلى جانب حجم التمويل وعدد المصارف المشاركة.
القدرة على السداد
وفيما يتعلق بقدرة النموذج على تخفيف الاعتماد على الموازنة العامة، أوضح الحمدان أن التمويل المصرفي المجمع يمكن أن يخفف الضغط المباشر على الموازنة، إذ يمكن تعبئة موارد من الجهاز المصرفي لتمويل مشاريع محددة، ما يمنح الدولة مساحة أكبر لتوجيه مواردها إلى أولويات أخرى مثل التعليم والصحة والحماية الاجتماعية والخدمات الأساسية.
وأضاف الحمدان أن تخفيف الضغط المباشر عن الموازنة يبقي التزاماً مالياً على الدولة، مشيراً إلى أن التمويل الحالي مدعوم، بحسب ما أُعلن، بضمان سيادي، ما يعني أن المخاطر قد تعود جزئياً إلى المالية العامة إذا تعثرت الجهة المقترضة عن الوفاء بالتزاماتها.
وأكد أن الضمان الحكومي يرتبط بجدوى المشروع الاقتصادية وقدرته على السداد، موضحاً أن وجود مصادر سداد واضحة ومستدامة، سواء من تدفقات المشروع الذاتية أو من مصادر محددة مسبقاً، يخفض المخاطر على الموازنة والمصارف معاً.
وأشار إلى أن توسيع النموذج بصورة مدروسة قد يسهم في تحريك السيولة والمدخرات وتنشيط الائتمان والاستثمار وتسريع تنفيذ مشاريع يصعب تمويلها دفعة واحدة من الموارد العامة.
وفي المقابل، حذر من احتمال مزاحمة القطاع الخاص على التمويل، إذ قد يؤدي ارتفاع جاذبية المشاريع العامة المضمونة للمصارف إلى توجيه نسبة أكبر من السيولة إليها على حساب الشركات والمشروعات الصغيرة والمتوسطة.
ورأى الحمدان أن المطلوب هو تحقيق توازن يحافظ على قدرة المصارف على تمويل النشاط الإنتاجي الخاص بالتوازي مع مساهمتها في المشاريع الكبرى، مؤكداً أهمية بناء مزيج تمويلي يجمع بين الموازنة والتمويل المصرفي والاستثمار الخاص والشراكات والصكوك وغيرها من الأدوات.
نحو نموذج أوسع
وحول إمكانية تحول التجربة من تمويل مشروع محدد إلى نموذج أوسع لتمويل مشاريع البنية التحتية والاستثمار والتنمية، قال الحمدان إن ذلك ممكن من حيث المبدأ، ويمكن أن تتطور التجربة إلى تمويل مشاريع في قطاعات النقل والطاقة والمياه والإسكان والمناطق الصناعية والسياحة.
وأشار إلى أن الانتقال من تجربة أولى إلى نموذج مستدام يحتاج إلى بيئة مؤسساتية وقانونية ومصرفية قادرة على إدارة هذا النوع من التمويل، وقواعد واضحة لاختيار المشاريع وتحديد مصادر السداد وتوزيع المخاطر، إلى جانب حوكمة ورقابة فعالة وأطر قانونية تحمي حقوق الأطراف.
كما يتطلب ذلك تطوير قدرات المصارف ورؤوس أموالها وبنيتها التقنية وكوادرها المتخصصة للتعامل مع تمويلات أكبر وأكثر تعقيداً.
وتبرز، وفق الحمدان، أهمية البيئة الاستثمارية، إذ يمكن لنجاح تجربة أو تجربتين أن يقدم إشارة إيجابية إلى السوق، فيما يتطلب جذب مصارف خارجية ومستثمرين ورؤوس أموال استقرار التشريعات ووضوح الإجراءات وحماية العقود والحقوق وكفاءة النظام المالي وسهولة المدفوعات والتحويلات والشفافية وإمكانية الدخول والخروج من الاستثمار ضمن قواعد معلومة.
وأشار إلى أن تطوير القطاع المصرفي وتحسين البيئة الاستثمارية مساران مترابطان، فكلما أصبح القطاع المصرفي أكثر كفاءة وقدرة على إدارة التمويلات الكبيرة، أصبحت السوق أكثر قدرة على بناء شراكات مالية وتمويلية خارجية يمكن أن توفر مصادر تمويل إضافية وتنقل خبرات في هيكلة المشاريع وإدارة المخاطر والتمويل طويل الأجل.
كما يمكن لاحقاً توسيع قاعدة الأدوات من خلال الصكوك والشراكة بين القطاعين العام والخاص وغيرها من الصيغ، بما يسمح باستقطاب شرائح أوسع من المستثمرين وتوسيع قنوات تمويل التنمية إلى جانب الموازنة وميزانيات المصارف المحلية.
وأكد الحمدان أن الاختبار الحقيقي سيكون في القدرة على تحويل التجربة إلى سلسلة من المشاريع المنجزة وفق أهدافها والمنتظمة في الوفاء بالتزاماتها، مع تمكين المصارف من توسيع التمويل والحفاظ على سلامة مراكزها المالية، وبالتوازي مع بناء بيئة قادرة على جذب رأس المال المحلي والخارجي.
إدارة المخاطر
من الجانب المصرفي وإدارة المخاطر، رأت المختصة في الاقتصاد المالي والنقدي الدكتورة مادلين حاج خليل، أن القطاع المالي والمصرفي السوري يقف أمام نقطة تحول في هيكلية تمويل المشاريع الاستراتيجية.
وأوضحت حاج خليل لصحيفة “الثورة السورية” أن الانتقال من نموذج التمويل الأحادي إلى التمويل المصرفي المجمع يمثل نقلة من آليات التمويل التقليدية إلى العمل المصرفي المتكامل، مبينة أن التمويل المجمع يتجاوز فكرة التجميع الإجرائي لرؤوس الأموال إلى هندسة مالية تهدف إلى دعم مشاريع البنية التحتية والتنمية الاقتصادية مع الحفاظ على السيولة والملاءة المالية للمصارف المشاركة.
وتتجلى أهمية النموذج الجديد، بحسب حاج خليل، في قدرته على تجاوز قيود السقوف الائتمانية والضوابط الاحترازية، إذ تفرض معايير السلامة المالية والتشريعات المصرفية، وفي مقدمتها ضوابط مصرف سوريا المركزي ومقررات لجنة بازل للرقابة المصرفية، حدوداً على حجم انكشاف المصرف الواحد على عميل أو مشروع واحد، بهدف الحد من التركز الائتماني.
ونظراً لأن المشاريع التنموية الكبرى تتطلب رؤوس أموال ضخمة قد تتجاوز القدرة التمويلية لمصرف بمفرده، يتيح التمويل المجمع حشد السيولة وتغطية الاحتياجات التمويلية مع بقاء كل مصرف مشارك ضمن حدود انكشافه الائتماني المسموح بها.
وأشارت حاج خليل إلى أن النموذج يحقق توزيعاً للمخاطر بين مجموعة من البنوك العامة والخاصة والإسلامية، بحيث يتحمل كل مصرف حصة تتناسب مع نسبة مشاركته الفعلية في التمويل، بما يحد من تركز المخاطر لدى مؤسسة واحدة.
كما يتيح اجتماع المصارف المشاركة تعدد زوايا التقييم ودراسة المخاطر، وينعكس في رفع جودة التقييم الائتماني ودراسات الجدوى من خلال مراجعة المشروع من الفرق الفنية للمصارف المشاركة.
حوكمة التمويل
وعن توزيع المخاطر والالتزامات، أوضحت حاج خليل أن حوكمة التمويل المصرفي المجمع تعتمد على منظومة تعاقدية تضبط العلاقة بين أطراف التحالف والجهة المقترضة، بما يضمن وضوح الالتزامات واستمرارية المشروع وانتظام سداد المستحقات.
ويتحمل كل مصرف التمويل والمخاطر بنسبة المشاركة المحددة له في عقد التجميع، وبالنسبة ذاتها توزع العوائد الناتجة عن صيغ التمويل الإسلامية المعتمدة، كما توزع التحصيلات والضمانات عند حدوث أي تعثر.
ولتفادي التشتت الإداري، يسند إلى أحد المصارف الرئيسية دور “المصرف القائد والمنسق”، ليتولى إدارة الاتصالات والتنسيق مع الجهات المعنية، ومتابعة صرف التمويل وفق نسب الإنجاز الميداني المعتمدة، نيابة عن باقي المصارف المشاركة، لقاء عمولة إدارية محددة.
أما الضمانات، فتسجل الأصول المرهونة والتدفقات المخصصة لدى “حافظ ضمانات” يعين تعاقدياً للعمل لصالح المصارف المشاركة، وتوزع حصيلة تصفيتها، إن دعت الحاجة، وفق نسب المشاركة.
متطلبات التوسع
ورأت حاج خليل أن التوسع في هذا النوع من التمويل يتطلب تقييماً دقيقاً لقدرة المشروع على توليد تدفقات نقدية تشغيلية مستدامة تكفي لتغطية خدمة التمويل وأرباحه وفق جدول السداد، لا سيما في مشاريع البنية التحتية والمرافق التي تتطلب فترات سماح واسترداد طويلة نسبياً.
كما يتطلب التحوط لمخاطر التنفيذ وتجاوز التكاليف المقدرة، في ظل احتمال تغير أسعار المواد وتكاليف العمالة، وجود ضمانات إنجاز واضحة وتأمينات مناسبة على التأخير للحد من ظهور فجوات تمويلية خلال التنفيذ.
ولا يكتمل التقييم، بحسب حاج خليل، من دون التحقق من سلامة التوافق التعاقدي والشرعي بين مختلف مكونات التحالف، ووضع صياغات قانونية تجمع بين متطلبات الهندسة المالية الإسلامية والضوابط التنظيمية للمصارف التقليدية، بما يضمن اتساق المعالجات المحاسبية ويحد من احتمالات التعارض القضائي أو الرقابي خلال مراحل التنفيذ والسداد.
واعتبرت حاج خليل أن تحويل التجربة إلى منهج تمويلي مستدام يمتد إلى قطاعات استراتيجية، كالطاقة المتجددة والمدن الصناعية والمشاريع الزراعية والمرفئية في المحافظات، يتطلب استكمال مقومات البيئة المالية والرقابية.
وأضافت أن استدامة التمويل المصرفي المجمع تتطلب الانتقال من المبادرات الفردية إلى أطر تشريعية ومؤسسية راسخة، بما يشمل تطوير واستكمال الأطر التشريعية والتنظيمية من قبل المصرف المركزي، وإصدار ضوابط وتطبيقات مخصصة للتسهيلات المجمعة تحدد معايير احتساب كفاية رأس المال والقواعد الاحترازية لتصنيف هذه التسهيلات وآليات حساب الاحتياطيات المخصصة لها.
وتبرز كذلك أهمية تفعيل إصدار الصكوك التنموية والسيادية لربط أدوات التمويل المجمع بأسواق المال، بما يوفر قنوات سيولة مرنة للمصارف المشاركة ويسهل إعادة هيكلة المحافظ التمويلية.
كما يحتاج التوسع في تمويل المشاريع الكبرى إلى مؤسسات وبيوت خبرة مستقلة متخصصة في التقييم العقاري والتصنيف الائتماني للمشاريع قبل إطلاقها، إذ يسهم وجود بيانات دقيقة وتقييمات محايدة لدرجات المخاطر في تخفيض التكاليف الإدارية لدراسات الجدوى وتعزيز مستويات الشفافية والموثوقية بين المصارف العامة والخاصة.
وأشارت حاج خليل أيضاً إلى ضرورة إيجاد وتطوير سوق ثانوية للقروض والتسهيلات المجمعة، نظراً إلى الآجال الطويلة لمشاريع البنية التحتية، بما يسمح للمصارف بتداول حصصها في القروض المجمعة أو بيع أجزاء منها لصناديق استثمارية أو مؤسسات مالية أخرى عند حاجتها إلى السيولة، دون التأثير في سير المشروع أو إحداث خلل في العقد التمويلي المبرم.
أثر مستقبلي
وفي رؤيتها للأثر المستقبلي للتجربة، ترى حاج خليل أن أهمية إطلاق أول تمويل مصرفي مجمع لتمويل مشروعي نفق المجتهد – باب مصلى و”رحلة قاسيون” تتجاوز التغطية المالية المباشرة، لتشكل رسالة استثمارية ذات أبعاد اقتصادية واجتماعية.
وقالت إن الخطوة تمثل تطبيقاً عملياً لمفهوم الشراكة بين القطاعين العام والخاص، حيث ينتقل دور المؤسسات الحكومية من التمويل المباشر عبر الموازنة العامة إلى تهيئة البيئة التمكينية والقيام بالدور التنظيمي، فيما يتحول القطاع المصرفي بشقيه العام والخاص إلى محرك أساسي للتنمية.
وأضافت أن تمويل مشاريع البنية التحتية والمرافق الخدمية التي تلامس الحياة اليومية للمواطنين، كحل المشكلات المرورية وتنشيط السياحة والتنمية الحضرية في العاصمة، يمكن أن يعزز الثقة بأدوات التمويل المصرفي ويبرز دور المؤسسات المالية في دعم النشاط الاقتصادي وتحسين جودة الخدمات.
كما يمكن لنجاح التجربة أن يرسخ معايير العمل الجماعي بين المصارف العامة والخاصة والإسلامية، ويفتح المجال أمام تحالفات مصرفية أكبر لتغطية الفجوات التمويلية في قطاعات حيوية، كالطاقة المتجددة والمدن الصناعية والمرافئ اللوجستية والمشاريع الزراعية الكبرى في مختلف المحافظات السورية.
ورأت حاج خليل أن التمويل المصرفي المجمع يمثل أداة لتوزيع المخاطر وتجاوز قيود التمويل الفردي، ويجمع بين التحوط المصرفي والمسؤولية التنموية، بما يدعم قدرة الاقتصاد على تمويل المشاريع الاستراتيجية والتعامل مع متطلبات المرحلة المقبلة.
وأشارت إلى أن الاعتماد على شراكة مصرفية محلية في تمويل المشاريع الاستراتيجية يمكن أن يخفف الضغط على الموازنة العامة، ويوجه رسالة إيجابية إلى السوق بشأن قدرة القطاع المالي المحلي على تمويل الاستثمار، كما يمكن أن يسهم في وضع إطار أكثر انتظاماً للتمويل المجمع، بما يختصر الوقت اللازم للدراسات القانونية والمالية في المشاريع اللاحقة، ويولد أثراً مضاعفاً في التشغيل والدورة الاقتصادية من خلال توجيه السيولة نحو أصول حقيقية تدعم القطاعات المرتبطة، كالمقاولات ومواد البناء والسياحة.
وعد ديب
المصدر: الثورة السورية