
الإيرادات ارتفعت 13 % إلى 4.82 مليار دولار خلال 9 أشهر…
والخدمات اللوجستية والموانئ قادتا المكاسب
سجل قطاع النقل والخدمات اللوجستية السعودي نمواً في إيراداته وأرباحه خلال الأشهر الـ9 الأولى من عام 2026، مدفوعاً بتحسن أداء شركات الخدمات اللوجستية والموانئ وارتفاع نشاط المناولة، إلى جانب تقلص خسائر بعض الشركات.
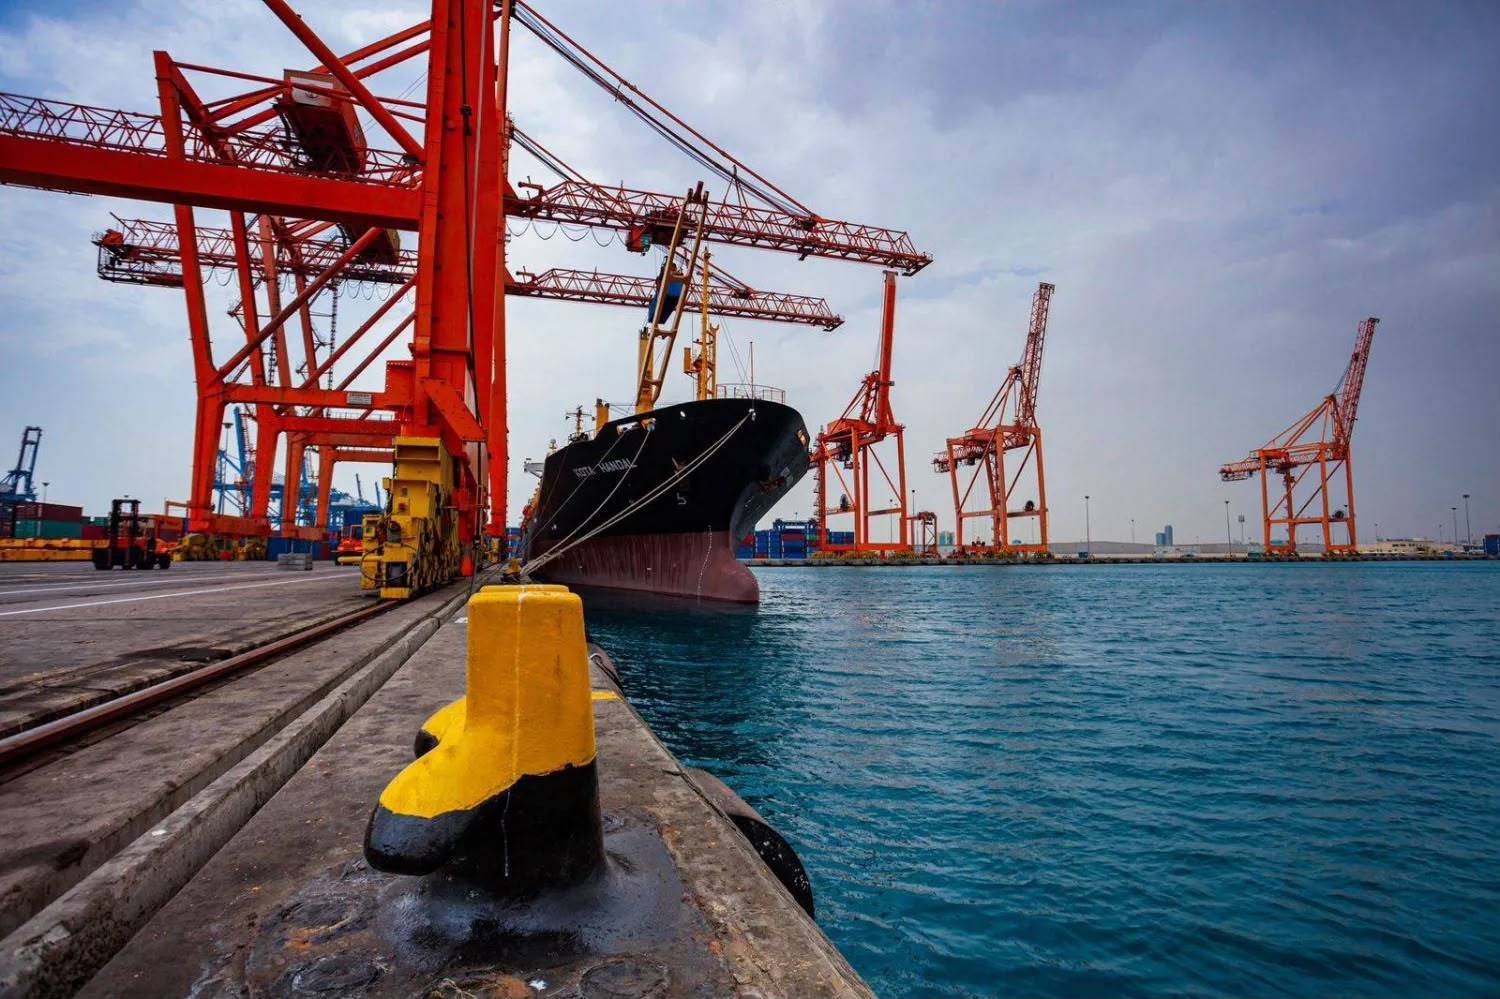
وتكتسب هذه النتائج أهمية إضافية في ظل التحولات التي تشهدها طرق التجارة العالمية بفعل التوترات الجيوسياسية في المنطقة، وما أحدثته الحرب من اضطرابات في حركة الملاحة عبر مضيق هرمز والبحر الأحمر، ودفع شركات الشحن إلى البحث عن مسارات بديلة لنقل البضائع. وقد أظهرت هذه التطورات أهمية الموقع الجغرافي للمملكة؛ بما تمتلكه من موانئ على الخليج العربي والبحر الأحمر وشبكات نقل بري، في توفير مسارات بديلة وتعزيز مرونة سلاسل الإمداد الإقليمية.
كما دفعت اضطرابات الملاحة إلى تسريع الجهود الرامية إلى تطوير الممرات اللوجستية وربط الموانئ السعودية بمراكز التجارة الخليجية والأسواق العالمية، بما يعزز فرص نمو أنشطة المناولة والتخزين والنقل والخدمات اللوجستية المتكاملة.
وعلى مستوى الشركات، أظهرت النتائج تفاوتاً في الاستفادة من نمو النشاط، مع تصدر شركات الخدمات اللوجستية والموانئ قائمة الرابحين، في مقابل تراجع أرباح عدد من شركات تأجير السيارات والخدمات المساندة للطيران، بما يعكس اختلاف قدرة الأنشطة على تحويل زيادة الإيرادات إلى أرباح.
أداء القطاع
ويضم القطاع 9 شركات مدرجة في «السوق المالية السعودية (تاسي)»، هي: «سال السعودية»، و«الخدمات الأرضية»، و«بدجت السعودية»، و«ذيب»، و«لومي»، و«سابتكو»، و«سيسكو القابضة»، و«طيران ناس»، و«شري».
وتصدرت «سال السعودية للخدمات اللوجستية» شركات القطاع من حيث صافي الأرباح خلال الأشهر الـ9 الأولى، بعدما ارتفعت أرباحها بنسبة 16.9 في المائة إلى نحو 579.9 مليون ريال، مقابل 496.2 مليون ريال في المدة المماثلة من عام 2025. واستحوذت بذلك على نحو 54.6 في المائة من صافي الأرباح المجمعة للقطاع، فيما ارتفعت إيراداتها بنسبة 28.2 في المائة إلى نحو 1.54 مليار ريال.
وجاءت «الشركة المتحدة الدولية للمواصلات (بدجت السعودية)» في المرتبة الثانية، بصافي أرباح بلغ نحو 199.6 مليون ريال، مقابل 248.7 مليون ريال في الفترة المماثلة من العام السابق، بانخفاض 19.7 في المائة. وعزت تراجع أرباحها إلى انخفاض معدلات تشغيل أسطول التأجير قصير الأجل، وتباطؤ تجديد عقود التأجير طويل الأجل، إلى جانب توجه بعض العملاء إلى فئات أقل تكلفة من المركبات، رغم ارتفاع الإيرادات بنسبة 11 في المائة إلى نحو 1.91 مليار ريال.
وحلت «سيسكو القابضة» في المرتبة الثالثة، بعدما ارتفعت أرباحها بنسبة 140.7 في المائة إلى نحو 148.5 مليون ريال، مقارنة بنحو 61.7 مليون ريال في المدة المماثلة من 2025، مدفوعة بتحسن أداء قطاع الموانئ، وارتفاع أحجام مناولة البضائع، إلى جانب نمو أنشطة الخدمات اللوجستية.
كما حققت «سابتكو» نمواً في صافي أرباحها إلى نحو 81.5 مليون ريال، مقابل 13.1 مليون ريال في المدة المماثلة من العام الماضي، بزيادة بلغت نحو 521 في المائة، بالتزامن مع ارتفاع الإيرادات بنسبة 13.8 في المائة.
أما شركات تأجير السيارات، فقد واصلت مواجهة ضغوط على الربحية؛ إذ تراجعت أرباح «ذيب» بنسبة 52.2 في المائة إلى نحو 68.4 مليون ريال، رغم ارتفاع إيراداتها بنسبة 15.5 في المائة، متأثرة بانخفاض معدلات تشغيل الأسطول، وارتفاع مخصصات الخسائر الائتمانية وتكاليف التمويل، وتراجع ربحية مبيعات السيارات المستعملة.
وانخفضت أرباح «لومي» بنسبة 61.3 في المائة إلى نحو 61.9 مليون ريال، متأثرة بتراجع نشاط التأجير قصير الأجل وارتفاع المصروفات التشغيلية والمخصصات، بينما سجلت «شري» أرباحاً بلغت نحو 47.6 مليون ريال، بانخفاض 10.7 في المائة، رغم نمو إيراداتها بنسبة 39 في المائة.
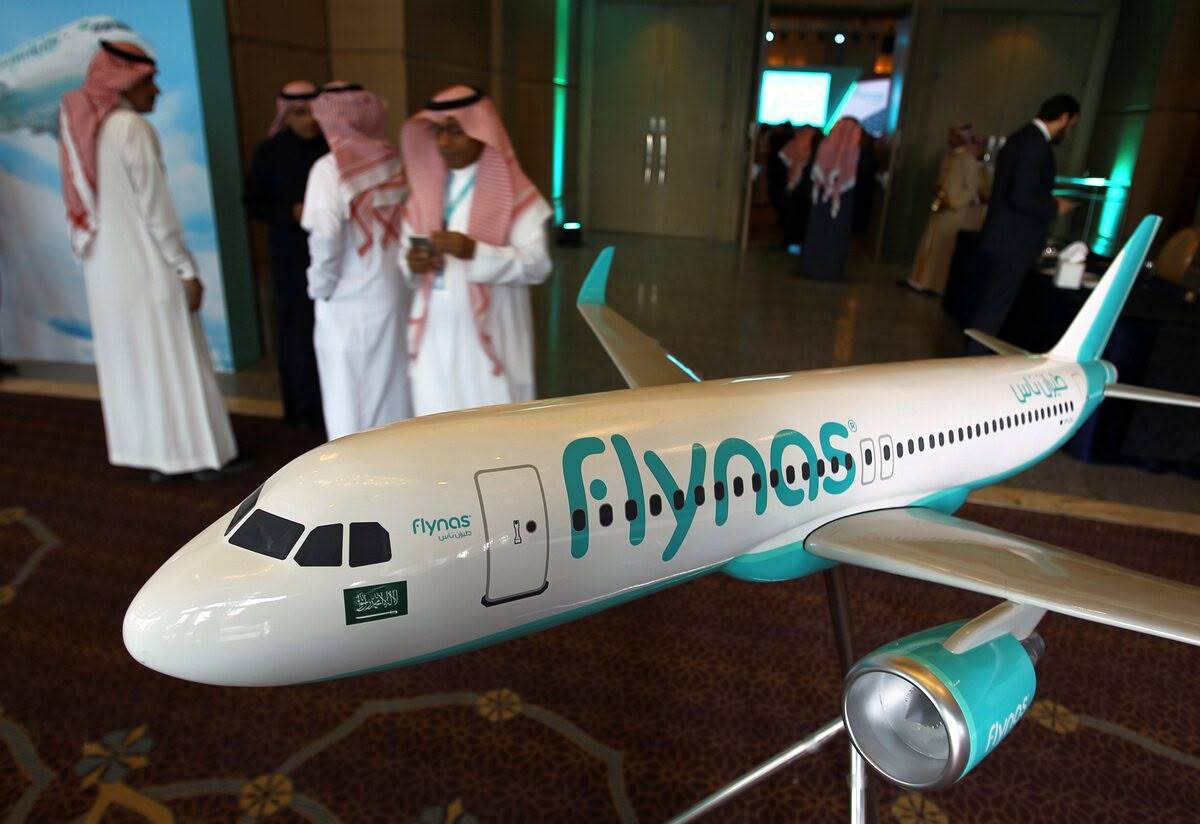
وفي أنشطة الطيران، قلّصت «طيران ناس» خسائرها الصافية بنسبة 83.9 في المائة، لتبلغ نحو 95.7 مليون ريال، مقابل خسائر قدرها 594.4 مليون ريال خلال المدة المماثلة من عام 2025، في حين ارتفعت إيراداتها 6.3 في المائة إلى نحو 6.44 مليار ريال.
وفي المقابل، تحولت «الخدمات الأرضية» إلى تسجيل خسائر صافية بلغت نحو 28.6 مليون ريال، مقارنة بأرباح قدرها 298.5 مليون ريال في الأشهر الـ9 الأولى من العام السابق، بالتزامن مع انخفاض إيراداتها بنسبة 7.4 في المائة.
وعلى مستوى الربع الثالث من عام 2026، سجلت شركات القطاع الـ9 صافي أرباح مجمعة بلغ نحو 110.2 مليون دولار (413.1 مليون ريال)، في ظل تفاوت الأداء بين الشركات. وتصدرت «سال السعودية» الأرباح الفصلية بنحو 231.9 مليون ريال، بنمو بلغ 28 في المائة على أساس سنوي، تلتها «بدجت السعودية» بأرباح بلغت 71.8 مليون ريال، رغم انخفاضها بنسبة 10.6 في المائة.
وارتفعت أرباح «سيسكو القابضة» إلى نحو 63.1 مليون ريال، بنمو تجاوز 271 في المائة، في حين عادت «طيران ناس» إلى تحقيق أرباح فصلية بلغت نحو 27 مليون ريال، مقابل خسائر سجلتها خلال الربع الثاني من العام الحالي.
وفي المقابل، سجلت «الخدمات الأرضية» خسائر فصلية بلغت نحو 32.5 مليون ريال، فيما تراجعت أرباح «ذيب» و«لومي» و«شري» على أساس سنوي.
وتشير النتائج الفصلية إلى استمرار التفاوت في الأداء المالي لشركات القطاع، مع تحسن أرباح الخدمات اللوجستية والموانئ، مقابل ضغوط على أنشطة تأجير السيارات والخدمات المرتبطة بالطيران.
قراءة في النتائج وآفاق القطاع
وفي قراءة لنتائج القطاع، قال الخبير المالي والاقتصادي ومحلل الأسواق المالية وعضو «جمعية الاقتصاد السعودية»، الدكتور سليمان آل حميد الخالدي، إن نمو الإيرادات لم ينعكس بالوتيرة نفسها على جميع شركات النقل والخدمات اللوجستية، موضحاً أن «أنشطة الخدمات اللوجستية والموانئ قادت نمو الأرباح، في مقابل استمرار الضغوط على هوامش الربحية لدى شركات تأجير السيارات والخدمات المرتبطة بالطيران».
وأوضح الخالدي، في تصريح لـ«الشرق الأوسط»، أن ارتفاع الأرباح المجمعة «يعكس توسع النشاط التشغيلي في القطاع، مدعوماً بنمو أعمال المناولة والخدمات اللوجستية، إلى جانب تقلص خسائر (طيران ناس)». وأضاف أن توسع التجارة وحركة الشحن والأنشطة المرتبطة بسلاسل الإمداد «يفتح المجال أمام فرص نمو جديدة، خصوصاً للشركات القادرة على تحسين كفاءتها التشغيلية والاستفادة من زيادة الطلب».
وأشار إلى أن تصدر «سال السعودية» قائمة الشركات من حيث الأرباح، إلى جانب النمو القوي في أرباح «سيسكو القابضة» وتحسن نتائج «سابتكو»، يبرز «أهمية تنويع مصادر الدخل وتعزيز التكامل بين أنشطة النقل والخدمات اللوجستية والبنية التحتية».
في المقابل، رأى الخالدي أن تراجع أرباح عدد من شركات تأجير السيارات، رغم نمو إيرادات بعضها، يوضح أن «زيادة حجم الأعمال لا تضمن بالضرورة تحسن الربحية؛ إذ تظل النتائج مرتبطة بكفاءة إدارة الأساطيل، وطبيعة العقود، وتكاليف التمويل، والقدرة على ضبط المصروفات التشغيلية».
ولفت الخالدي إلى التباين في أداء الأنشطة المساندة للطيران، مع تقلص خسائر «طيران ناس» مقابل تحول «الخدمات الأرضية» إلى الخسارة، مشيراً إلى أن «هذا التفاوت يعكس مدى تأثر تلك الأنشطة بتغير حجم العمليات ومستويات الطلب وتكاليف التشغيل».
وأكد أن استدامة نمو القطاع خلال المرحلة المقبلة ستتوقف على «قدرة الشركات على تحويل التوسع في الأعمال إلى تحسن فعلي في هوامش الربحية، من خلال رفع الإنتاجية، وتنويع الخدمات، وتعزيز كفاءة إدارة التكاليف».
توسع في المشروعات التنموية
وعلى صعيد التوقعات المستقبلية، رجّح الرئيس التنفيذي لشركة «جي وورلد» للدراسات، محمد حمدي عمر، استمرار نمو قطاع النقل والخدمات اللوجستية السعودي خلال المرحلة المقبلة؛ مدعوماً بالتوسع في المشروعات التنموية والاستثمارات في البنية التحتية، والمساعي الرامية إلى ترسيخ موقع المملكة مركزاً لوجستياً يربط بين 3 قارات.
وقال إن القطاع يشهد تحولاً يتجاوز زيادة أحجام النقل والتخزين إلى بناء منظومة متكاملة للخدمات اللوجستية وإدارة سلاسل الإمداد وتوظيف التقنيات الحديثة.
وأوضح عمر، في تصريح لـ«الشرق الأوسط»، أن التوسع في الموانئ والمناطق اللوجستية والمطارات وشبكات النقل، بالتزامن مع نمو التجارة الإلكترونية والأنشطة الصناعية والسياحية والمشروعات الكبرى، يعززان الطلب على خدمات التخزين والتوزيع وإدارة سلاسل الإمداد والنقل متعدد الوسائط والخدمات اللوجستية المختصة.
وأشار إلى أن التحول الرقمي سيكون أحد المحركات الرئيسية لنمو القطاع، مع ازدياد استخدام تقنيات الذكاء الاصطناعي وتحليل البيانات وإنترنت الأشياء في إدارة الأساطيل وتتبع الشحنات وتحسين مسارات النقل وإدارة المخزون. ومن شأن هذه التقنيات، وفق عمر، «خفض التكاليف التشغيلية، وتحسين استغلال الأصول، ورفع كفاءة العمليات وهوامش الربحية».
وبيّن أن فرص النمو لن تتوزع بالتساوي بين أنشطة القطاع؛ «إذ يُتوقع أن تستفيد شركات الموانئ والخدمات اللوجستية من توسع التجارة والأنشطة الصناعية والتصديرية، في حين يدعم نمو التجارة الإلكترونية الطلب على النقل البري والتوصيل والتوزيع. أما شركات تأجير السيارات، فسترتبط فرصها بزيادة النشاط السياحي والتجاري، مع بقاء ربحيتها رهناً بكفاءة إدارة الأساطيل ومعدلات تشغيلها وتكاليف التمويل».
وفي المقابل، حذّر عمر من تحديات تتعلق بارتفاع تكاليف الأصول والوقود والصيانة والعمالة والتمويل، فضلاً عن اشتداد المنافسة. وأكد أن ضخ الاستثمارات، وتطوير البنية التحتية، لا يعنيان بالضرورة تحقيق عوائد سريعة؛ «إذ يتطلب ذلك إدارة دقيقة للمخاطر، وضمان مستويات تشغيل وطلب تتناسب مع حجم الاستثمارات المنفذة».
وتوقع استمرار الفرص الاستثمارية في القطاع خلال عام 2027، «بالتوازي مع تنامي أهمية التكامل بين أنشطة النقل والخدمات اللوجستية والتقنيات الرقمية». ورأى أن الشركات التي تطور حلولاً متكاملة لعملائها ستكون الأقدر على تنويع إيراداتها وتعزيز قدرتها التنافسية.
وخلص عمر إلى أن التحول الأبرز في القطاع يتمثل في «الانتقال من نموذج يرتكز على امتلاك الأصول وتقديم خدمات النقل التقليدية إلى نموذج يركز على إدارة سلاسل الإمداد وتوفير الحلول اللوجستية الذكية، بما يرفع كفاءة التشغيل ويعزز إسهام القطاع في تنويع الاقتصاد وتحقيق مستهدفات (رؤية 2030)».
محمد المطيري
المصدر: الشرق الأوسط