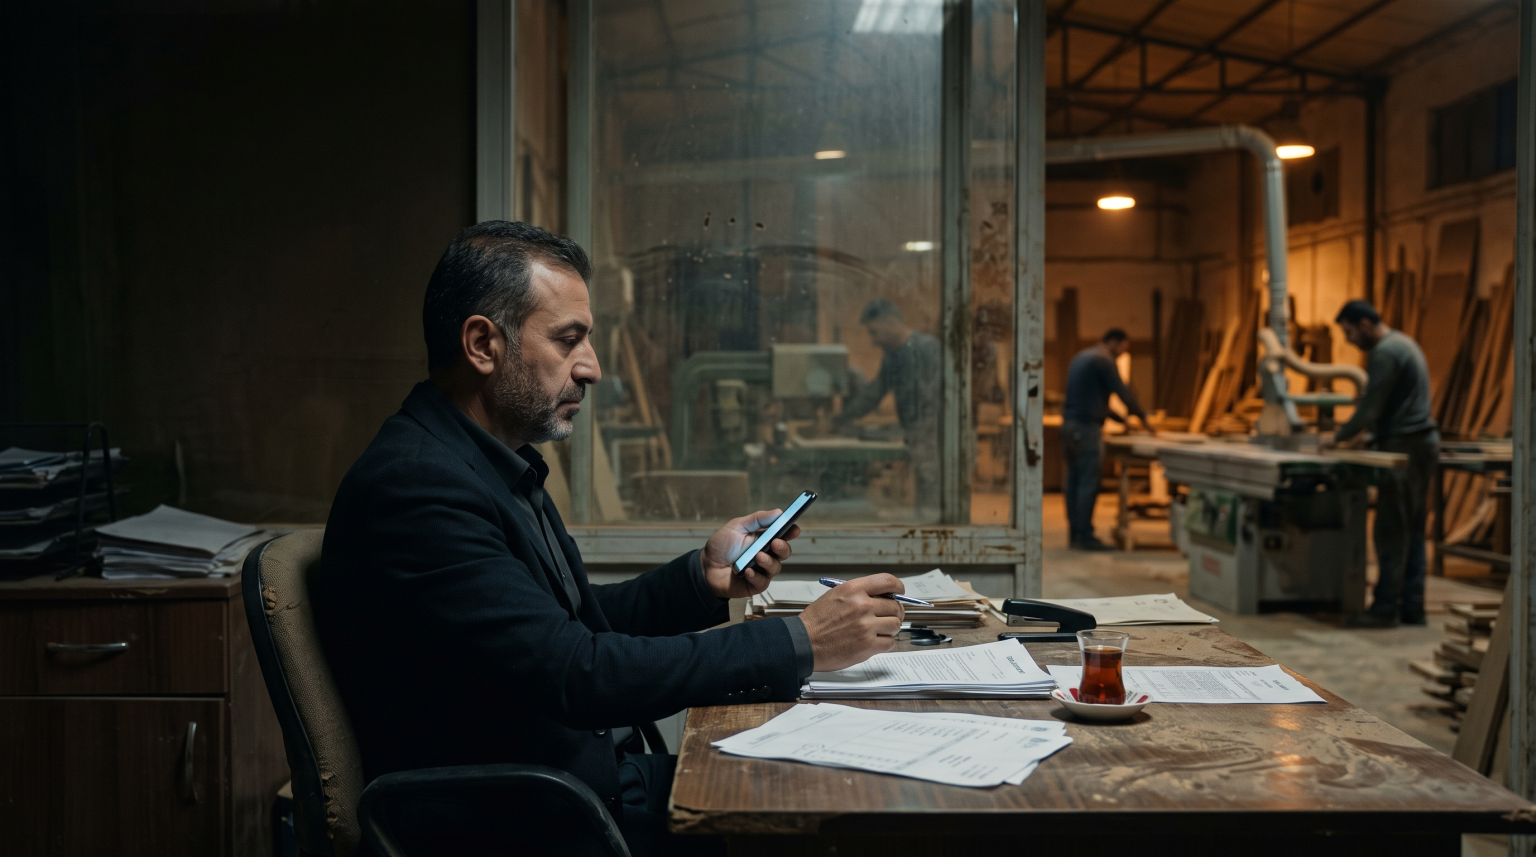
“لا تأتِ غداً، وظيفتك أُلغيت”.. أرسل “عبدالكريم” هذه الرسالة، وأعاد الجوال إلى مكتب يغطيه غبار الخشب، بين فواتير وكوب شاي، كانت الساعة تقترب من منتصف الليل، والماكينات خلفه ما تزال تعمل.
على مكتبه تسعة أسماء أخرى تنتظر الرسالة نفسها، فقبل دقائق، حذّره أكبر موزّعي الأثاث من تراجع الطلب خلال العام المقبل، وتجمّد قلمه فوق أوراق قرض لشراء ماكينة جديدة.
في شقة على الطرف الآخر من المدينة، وتحت ضوء مصباح خافت، توقّف إصبع أحمد فوق اختيار “تأكيد الشراء”، أمامه صورة غرفة النوم التي يريدها، بعد رسالة تحذره: “الراتب قد ينخفض العام المقبل”.
لم ينقص راتب “أحمد” بعد، ولم تنخفض مبيعات عبدالكريم، ومع ذلك، أُغلقت صفحة شراء، وشُطبت وظائف، وفي هذا المشهد المتخيّل، بدأ الركود بخبر عن غد لم يأتِ.
راتب لم يصل بعد
– هذه العلاقة بين التوقعات والقرارات في صميم أعمال “روبرت هال” الأستاذ بجامعة ستانفورد، و”مايكل وودفورد” الأستاذ بجامعة كولومبيا، الفائزين بجائزة “نوبل” في الاقتصاد، يوم الإثنين.
– كرمتهما الأكاديمية الملكية السويدية للعلوم لإرساء الأسس الاقتصادية الجزئية لسياسات الاستقرار الاقتصادي الكلي؛ أي بناء تفسير لتقلبات الاقتصاد يبدأ بقرارات الأفراد والشركات، ويساعد الحكومات على تخفيفها بأدوات مالية ونقدية.
– ماذا فعلا؟ لنعد إلى مثال “أحمد”، ونغيّر الخبر في مثال افتراضي بالأرقام: بدلًا من خفض الأجر، أعلنت شركته زيادة دائمة ترفع راتبه من 20 ألفًا إلى 22 ألف ريال شهريًا، بدءًا من كانون الثاني.
– إذا اطمأن إلى الزيادة واستطاع الاقتراض، فقد يشتري الأثاث الآن بالتقسيط، فقدرته المتوقعة على السداد تحسنت لسنوات مقبلة، مع أن ريالًا واحدًا من الراتب الجديد لم يصل بعد إلى حسابه.
– أما مكافأة قدرها 12 ألف ريال، تُدفع مرة واحدة، فقد يدخر معظمها، نظرًا لأن الزيادة الدائمة تغيّـر موارده لسنوات، بينما المكافأة لا تبرر وحدها رفع مصروفاته الشهرية باستمرار؛ وهذه فكرة الدخل الدائم.
ما الذي يفاجئ أحمد
– في بحثه عام 1978، ربط “هال” فرضية الدخل الدائم بالتوقعات العقلانية، أي استخدام المعلومات المتاحة، واستنتج أنها لا تتنبأ بتغير الاستهلاك المقبل تحت افتراضات النموذج؛ وإنما المفاجآت هي ما تحرّك التغير.
– بمعنى، إذا عرف “أحمد” بالزيادة في أكتوبر، فقد يعدّل إنفاقه في أكتوبر ويخطط للأقساط مبكرًا، وحلول يناير ليس بالضرورة أن يكون لحظة التغيير؛ إذ يحمل الراتب الجديد خبرًا يعرفه بالفعل منذ أشهر.
– لكن “قيود السيولة” تكشف أحد حدود نموذج “هال”، فـ “أحمد” الذي لا يملك مدخرات ولا يستطيع الاقتراض قد ينتظر وصول الراتب ليزيد إنفاقه؛ حيث إن مجرد توقع زيادة الدخل لا يكفي دائمًا لتمويل المشتريات الإضافية.
– على سبيل المثال، أنفقت الأسر الأمريكية بين 20% و40% من استردادات الضرائب لعام 2001 على سلع غير معمّرة خلال ثلاثة أشهر، وكانت الاستجابة أكبر لدى محدودي السيولة، أي أنها اضطرت إلى انتظار وصول النقود أولًا.
عبدالكريم يحسب تكلفة الغد
– عند “عبدالكريم”، يتجاوز السؤال مبيعات الأسبوع، فالماكينة الجديدة كانت ستعمل لسنوات، والقرض سيُسدّد خلالها؛ لذلك ينظر إلى مستقبل الطلب وتكلفة التمويل طوال هذه المدة، قبل أن يوقّع عقد التوسع.
– حدد “وودفورد” في كتابه “الفائدة والأسعار” الصادر عام 2003، إطارًا يربط قرارات الأسر والشركات بالسياسة النقدية، مع إدخال حقيقة أن الأسعار لا تتغير جميعها فورًا عندما تتبدل الظروف في السوق.
– “عبد الكريم” الذي يثبت أسعار الأثاث لأشهر يحاول توقع تكاليفه المقبلة عند التسعير اليوم، وهذه الحالة تسمى “جمود الأسعار”، وتساعد في تفسير تأثير السياسة النقدية في الإنتاج والتوظيف.
– المهم أيضًا بخصوص الإنفاق هو الفائدة الحقيقية المتوقعة، فمثلًا مع فائدة اسمية 5% وتضخم متوقع 2% ستكون الفائدة الحقيقية 3%، بعد مراعاة ارتفاع الأسعار المتوقع.
– تربط نماذج “وودفورد” الإنفاق بمسار الفوائد الحقيقية المتوقع، لا بفائدة اليوم وحدها، فخفض قصير يعقبه ارتفاع سريع قد يمنح “عبدالكريم” حافزًا أضعف من تيسير يتوقع استمراره.
وعد يعيد تشغيل الماكينة
– لكن ماذا يحدث عندما يخفض المركزي الفائدة إلى الصفر تقريبًا ويظل الركود قائمًا؟ بحث “وودفورد” عام 2003 درس هذا المأزق، المعروف بـ “قيد الفائدة الصفرية”.
– أظهر نموذجه أن التزامًا موثوقًا بإبقاء الفائدة منخفضة خلال التعافي، أطول مما تقتضيه الاستجابة المعتادة، قد يحفز الإنفاق اليوم، عبر تغيير توقعات المواطنين للسياسة المستقبلية وتكلفة التمويل.
– في 9 آب2011، أبقى الاحتياطي الفيدرالي الفائدة بين 0% و0.25%، وقال إن الظروف الاقتصادية يُرجَّح أن تبرر استمرارها منخفضة حتى منتصف 2013 على الأقل، وهذا مثال عملي على التوجيه المستقبلي.
– في مثل هذه الظروف، قد يعيد “عبدالكريم” حساباته إذا صدّق أن التمويل سيظل ميسرًا لفترة، وقد يوافق مدير “أحمد” على منحه الزيادة المأمولة، ما يشجعه على شراء غرفة النوم في النهاية.
– رغم بساطة أفكارهما، تستعين البنوك المركزية ووزارات المالية اليوم بنماذج تطورت من أبحاث “هال” و”وودفورد” لتقييم السياسات وتخفيف التقلبات؛ فالتأثير في قرارات المواطنين اليوم يتطلب فهم المستقبل الذي يتوقعونه، ومدى ثقتهم فيه.
المصادر: أرقام- الأكاديمية الملكية السويدية للعلوم- الاحتياطي الفيدرالي- الاحتياطي الفيدرالي في مينيابوليس
أبحاث ودراسات: Stochastic Implications of the Life Cycle-Permanent Income Hypothesis– Household Expenditure and the Income Tax Rebates of 2001– The Zero Bound on Interest Rates and Optimal Monetary