تواجه خطة سوريا لإنتاج وتأهيل مليوني وحدة سكنية حتى عام 2035 تحديات تتجاوز القدرة على البناء، لتشمل تأمين التمويل ومواد الإنشاء، وارتفاع تكاليف الإعمار، وتراجع القدرة الشرائية للأسر، وفي ظل فجوة سكنية مرشحة للاتساع، تراهن الحكومة على تنويع مصادر التمويل وجذب الاستثمارات والشراكات مع القطاع الخاص لزيادة المعروض السكني. غير أن نجاح الخطة يظل مرتبطاً بقدرة هذه المسارات على تسريع التنفيذ، وتوفير مساكن ميسورة التكلفة، ومعالجة أضرار المساكن ومشكلات الملكية، بما يلبي الاحتياجات الفعلية للسكان.
وقال وزير الأشغال العامة والإسكان مصطفى عبد الرزاق، في كلمة عقب توقيع اتفاقية إطارية مع مجموعة «إيجل هيلز» الإماراتية مؤخراً لتطوير مشروعات عمرانية وسياحية كبرى في سوريا، إن السكن والتنمية العمرانية من أكبر التحديات التي تواجه البلاد خلال السنوات المقبلة. وأضاف أن تقديرات الوزارة تشير إلى احتمال تجاوز العجز السكني مليوني وحدة بحلول عام 2030 في حال عدم الاستجابة الفورية، ما يستدعي مسارات متكاملة توازن بين احتياجات التنمية والنمو.
وبحسب معاون وزير الأشغال العامة والإسكان لشؤون التخطيط والدراسات، عماد المصري، يبلغ المخزون السكني في سوريا، وفق تقديرات خط الأساس، نحو 4.25 مليون وحدة، فيما يصل عدد الوحدات المتضررة بدرجات متفاوتة إلى نحو 1.32 مليون وحدة. وأوضح أن الفجوة السكنية بلغت نحو 1.9 مليون وحدة عام 2025، وقد ترتفع إلى 2.5 مليون وحدة بحلول 2030 ما لم تتسارع وتيرة زيادة المعروض.
وأشار المصري إلى أن الوزارة تتجه إلى تنويع مصادر التمويل عبر الاستثمارات الحكومية ومشاركة القطاع الخاص والشراكات الاستثمارية والاستثمار الخارجي. وأوضح أن النموذج المطروح يعتمد على تطوير أراضي المؤسسة العامة للإسكان من خلال المستثمرين، بهدف زيادة المعروض السكني دون تحميل الدولة كامل التكلفة.
لكن هذه المقاربة تواجه تحدياً مالياً، إذ تقدّر أحدث تقديرات البنك الدولي تكلفة إعادة إعمار المباني السكنية وحدها بنحو 74 مليار دولار، تشمل تكاليف الهدم وتحديث معايير السلامة والبناء واستخدام مواد وتقنيات حديثة، إلى جانب تطوير الأطر القانونية والتنظيمية الناظمة لقطاع البناء والإسكان.
وتعكس هذه الكلفة حجم الأضرار التي خلفتها الحرب، إذ أعلن وزير الأشغال العامة والإسكان، في تصريح رسمي بتاريخ 17 أيلول 2025، وجود نحو مليون منزل مدمر في سوريا، مشيراً إلى أن ربع السكان يعيشون في مساكن عشوائية.
اختبارات رئيسية
وفي تقييمه للجانب الاقتصادي والتمويلي للخطة، رأى الخبير الاقتصادي الدكتور محمود عبد الكريم، أن هدف إنتاج ومعالجة مليوني وحدة سكنية يمكن أن يكون ممكناً في حال حسابه ضمنه الترميم البسيط، لكنه غير واقعي كإنتاج سكني فعلي جديد في ظل القدرات التمويلية المتاحة حالياً، مؤكداً أن تحقيقه يرتبط بثلاثة اختبارات رئيسية تشمل القدرة الإنتاجية، وتوفر مواد البناء، والكلفة اللازمة للإنشاء.
وأوضح عبد الكريم لصحيفة «الثورة السورية» أن الاختبار الأول يتعلق بالقدرة على تنفيذ الهدف، إذ يعني إنجاز مليوني وحدة خلال عشر سنوات، بين 2026 و2035، بناء 200 ألف وحدة سنوياً، ويرتفع المعدل إلى نحو 222 ألفاً إذا بدأ التنفيذ الفعلي في 2027. ويزيد هذا المستوى كثيراً على معدلات الإنتاج السكني التي حققتها سوريا حتى في أفضل سنواتها قبل الحرب، إذ بلغ متوسط العجز السكني السنوي خلال العقد السابق لعام 2011 نحو 130 ألف وحدة، وهو الفارق بين الطلب السنوي والوحدات المنجزة.
كما لم يتمكن القطاعان العام والتعاوني، حتى خلال أكثر السنوات إنتاجية بين 2005 و2010، من تغطية أكثر من 20 بالمئة من الطلب السنوي، بينما قُدّرت الفجوة السكنية عام 2007 بنحو 1.5 مليون مسكن، مع الحاجة إلى إنشاء نحو 86.7 ألف مسكن سنوياً فقط لمنع اتساعها.
ولفت عبد الكريم إلى أن هذه المعطيات تعكس حجم التحدي، فسوريا قبل 2011، عندما كان اقتصادها أكبر بنحو ثلاثة أضعاف حجمه الحالي، لم تتمكن من سد فجوتها السكنية، ما يجعل الوصول إلى معدل إنتاج يبلغ 200 ألف وحدة سنوياً أكثر صعوبة في ظل اقتصاد أنهكته سنوات الحرب، وفقاً للخبير.
وفيما يخص الاختبار الثاني، المتعلق بتوفر مواد البناء، أشار عبد الكريم إلى أن إنتاج الإسمنت المحلي يُقدّر بنحو 4.6 ملايين طن سنوياً، مقابل حاجة تتراوح بين 8 و9 ملايين طن، ما يفرض استيراد نحو 40 بالمئة من احتياجات السوق، فيما يتراوح سعر الطن بين 120 و150 دولاراً.
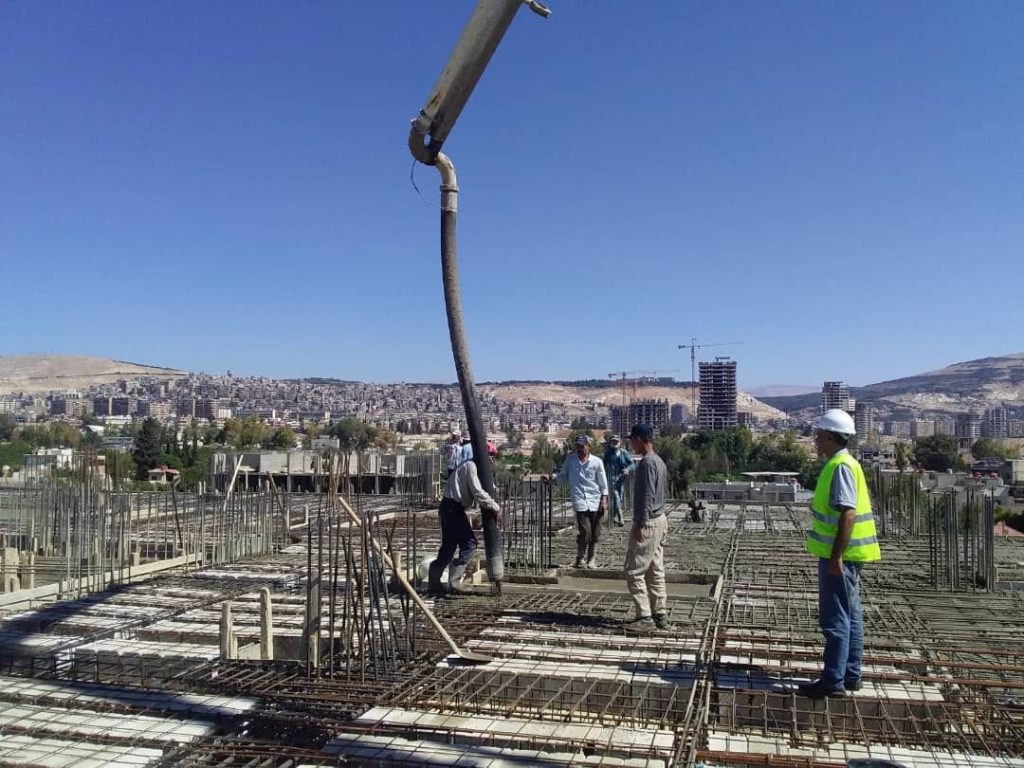
ووفق قاعدة هندسية تقريبية، تستهلك الشقة الخرسانية بمساحة 100 متر مربع ما بين 25 و30 طناً من الإسمنت، تشمل الهيكل الإنشائي والبلوك وأعمال التلييس. وبناء على ذلك، فإن إنشاء 200 ألف وحدة سكنية جديدة سنوياً يتطلب نحو 5 إلى 6 ملايين طن من الإسمنت، أي ما يتجاوز كامل الإنتاج المحلي الحالي، وذلك قبل احتساب احتياجات مشاريع الطرق والمدارس والمستشفيات.
أما الاختبار الثالث، المتمثل في كلفة البناء، فيبلغ متوسط تكلفة بناء المتر المربع في 2026 بنحو 150 إلى 200 دولار على العظم، أي للهيكل الإنشائي دون تشطيب، ونحو 250 إلى 320 دولاراً مع الإكساء المتوسط إلى الكامل.
وبحساب وحدة سكنية متوسطة بمساحة 100 متر مربع، فإن السيناريو الأقل كلفة، بواقع 15 ألف دولار للوحدة، يتطلب استثمارات تقارب 30 مليار دولار لبناء 200 ألف وحدة، وفق عبد الكريم.
وأضاف أن الإكساء المتوسط، الذي تبلغ فيه التكلفة نحو 28 ألف دولار للوحدة، يرفع إجمالي الكلفة إلى نحو 56 مليار دولار، بينما يصل الإكساء الأعلى، الذي تبلغ فيه تكلفة الوحدة 45 ألف دولار متضمنةً الأرض والبنية التحتية والخدمات، إلى نحو 90 مليار دولار. وأكد أن هذه الأرقام تمثل كلفة إنشاء تقريبية وليست أسعار بيع، كما أنها لا تشمل كلفة التمويل.
وتكشف تقديرات البنك الدولي حجم الكلفة المرتبطة بقطاع السكن، إذ قُدّرت تكلفة إعادة إعمار المباني السكنية المتضررة وحدها بنحو 75 مليار دولار، ضمن إجمالي كلفة لإعادة الإعمار المادي تبلغ 216 مليار دولار، منها 82 ملياراً مخصصة للبنية التحتية، وفق عبد الكريم.
وبحسب عبد الكريم، فإن توزيع كلفة هذه السيناريوهات على عشر سنوات يعني الحاجة إلى تمويل سنوي يتراوح بين 3 و9 مليارات دولار، في وقت تراجع فيه الناتج المحلي الاسمي من 67.5 مليار دولار عام 2011 إلى نحو 21.4 مليار دولار في 2024، ما يجعل التمويل السنوي المطلوب لقطاع الإسكان يعادل ما بين 14 و42 بالمئة من الناتج المحلي الحالي.
وأشار إلى أن الإنفاق العام في موازنة 2026 يبلغ نحو 10.5 مليار دولار، مقابل إيرادات تقدر بنحو 8.7 مليار دولار، ما يجعل التمويل السنوي المطلوب لقطاع الإسكان يعادل ما بين ثلث الموازنة العامة وما يقارب إجماليها. كما سجلت الموازنة خلال النصف الأول من 2026 إيرادات بنحو 2.7 مليار دولار، مقابل إنفاق بنحو 3.7 مليار دولار، بعجز يقارب مليار دولار. أما تحويلات المغتربين السوريين، التي تعد أكبر مصدر للنقد الأجنبي للأسر، فقد بلغت نحو 4 مليارات دولار خلال عام 2025، إلا أن الجزء الأكبر منها يذهب إلى تغطية نفقات الاستهلاك اليومي، وليس إلى تمويل عمليات البناء.
وأكد عبد الكريم أن الفجوة السكنية ليست رقماً ثابتاً، إذ إن ارتفاعها من 1.9 إلى 2.5 مليون وحدة خلال خمس سنوات يعني، بحسب بيانات الوزارة نفسها، أن الحاجة الصافية تزيد بنحو 120 ألف وحدة سكنية سنوياً نتيجة النمو السكاني، وتشكل أسر جديدة، وعودة المهجرين، وتقادم وحدات أخرى وهدمها. وأضاف أن نحو 1.7 مليون سوري عادوا من الخارج بين كانون الأول 2024 ونيسان 2026، بالتوازي مع عودة نحو 1.97 مليون نازح داخلياً.
وبناء على ذلك، فإن إنتاج 200 ألف وحدة سنوياً سيؤدي إلى خفض الفجوة الفعلية بنحو 80 ألف وحدة فقط، بعد حساب 120 ألف وحدة تذهب سنوياً لتلبية الطلب الجديد. ووفق هذه الأرقام، فإن خفض العجز بأكثر من 70 بالمئة لا يتحقق إلا بافتراض تباطؤ كبير في نمو الحاجة بعد 2030.
ثلاثة سيناريوهات للمستقبل
ويطرح عبد الكريم ثلاثة سيناريوهات محتملة، تستند إلى افتراض استمرار نمو الحاجة السكنية بنحو 120 ألف وحدة سنوياً. في السيناريو المحافظ، يُنجز نحو 80 ألف وحدة فعلية سنوياً، يغلب عليها الترميم، بكلفة متوسطة تبلغ نحو 18 ألف دولار للوحدة، أي باستثمارات سنوية تقارب 1.4 مليار دولار، تمولها الموازنة العامة والأسر وتحويلات المغتربين بصورة رئيسية. ووفق هذا السيناريو، ترتفع الفجوة السكنية إلى نحو 2.1 مليون وحدة في عام 2030، ثم إلى نحو 2.3 مليون وحدة بحلول 2035، بما يعني استمرار اتساعها رغم تنفيذ أعمال البناء والترميم.
أما السيناريو المتوسط، فيفترض ارتفاع وتيرة الإنجاز من 100 ألف وحدة سنوياً حتى عام 2030 إلى 180 ألف وحدة سنوياً بعد ذلك، بكلفة تقارب 25 ألف دولار للوحدة، أي باستثمارات سنوية تتراوح بين 2.5 و4.5 مليارات دولار. ويقوم هذا المسار على دخول فعلي للشراكة بين القطاعين العام والخاص (PPP)، بحيث تقدم الدولة الأرض أو الامتيازات، بينما يتولى المستثمر التمويل والتنفيذ مقابل عائد استثماري. ووفق هذه الفرضية، تبلغ الفجوة السكنية نحو مليوني وحدة في عام 2030، قبل أن تنخفض إلى نحو 1.7 مليون وحدة بحلول 2035.
وفي السيناريو المتفائل، يرتفع الإنجاز إلى 200 ألف وحدة سنوياً، بما يحقق الهدف المستهدف بالكامل، بكلفة تقارب 28 ألف دولار للوحدة، أي باستثمارات سنوية تبلغ نحو 5.6 مليارات دولار. ويتطلب هذا المسار، بحسب عبد الكريم، تمويلاً خارجياً وتنموياً واسع النطاق. ومع ذلك، تبقى الفجوة السكنية عند نحو 1.5 مليون وحدة في عام 2030، قبل أن تنخفض إلى نحو 1.1 مليون وحدة بحلول 2035.
وشدد عبد الكريم على أن السيناريوهات الثلاثة تمثل أرقاماً توضيحية وليست تنبؤات دقيقة، نظراً إلى عدم نشر البيانات الأساسية اللازمة لبناء توقعات أكثر دقة.
وبالنسبة للمواطن، يؤكد الخبير أن الوحدة السكنية لا تُحسب منجزة اقتصادياً بمجرد اكتمال بنائها، فالشقة التي تفتقر إلى الكهرباء والمياه والصرف الصحي والمدارس ووسائل النقل وفرص العمل القريبة تبقى أصلاً غير مستغل، ولا تتحول فعلياً إلى مسكن صالح للحياة.
وفي مواجهة التحديات التمويلية، كان معاون وزير الأشغال العامة والإسكان لشؤون التخطيط والدراسات، عماد المصري، قد أوضح أن الوزارة تتجه إلى اعتماد مزيج من التمويل يجمع بين الاستثمارات الحكومية والقطاع الخاص والشراكات الاستثمارية، إلى جانب جذب الاستثمارات الخارجية.
ومن أبرز نماذج هذه الشراكات مشروع «أبيات هيلز»، حيث تقدم الدولة الأرض، بينما يتولى المستثمر تطوير المشروع وتنفيذ البنية التحتية، بما يتيح زيادة المعروض السكني دون تحميل الدولة كامل كلفة التطوير.
ويمتد أثر الاستثمار السكني، بحسب المصري، إلى قطاعات البناء وسلاسل التوريد والخدمات، إذ لا يقتصر مردوده على زيادة عدد الوحدات، وإنما يشمل توليد فرص العمل وتنشيط الاقتصاد المحلي.
وتشير بيانات برنامج الأمم المتحدة الإنمائي، الواردة في تقريره الصادر في شباط 2025، إلى أن الحرب أدت إلى تدمير نحو 328 ألف منزل بالكامل، فيما تعرض قرابة مليون وحدة سكنية أخرى لأضرار متوسطة أو خفيفة، ما يعني أن نحو ثلث المخزون السكني في سوريا تعرض للدمار الكامل أو لأضرار متفاوتة.
أربعة مسارات متوازية
وتقول وزارة الأشغال العامة والإسكان إن خفض العجز السكني يعتمد على أربعة مسارات متوازية، تشمل استكمال المشاريع القائمة والمتعثرة، وتأهيل المساكن القابلة للإصلاح، وإعادة بناء المساكن المتضررة، وزيادة المعروض الجديد وفق الطلب الفعلي في المحافظات. إلا أن السؤال الجوهري يتعلق بقدرة هذه المسارات مجتمعة على تقليص أزمة السكن، ومن يستطيع شراء الوحدات الناتجة عنها، فضلاً عن النزاعات المرتبطة بالملكية.
وبحسب تشخيص الخبير الاقتصادي عبد الكريم، فإن المسارات الأربعة يمكن أن تشكل أساساً لمعالجة الأزمة، لكنها تحتاج إلى ترتيب الأولويات وفق قاعدة أساسية تتمثل في توفير أكبر عدد ممكن من المساكن الصالحة للأسر، بأقل كلفة وأسرع وقت. ويعد وجود 1.32 مليون وحدة سكنية متضررة بدرجات متفاوتة من أصل مخزون يبلغ 4.25 ملايين وحدة، رقماً مرجعياً في تقييم حجم الأزمة، إذ يختلف التعامل مع الوحدة المتضررة جزئياً جذرياً عن كلفة إعادة بناء الوحدة المدمرة كلياً.
وتأتي إعادة تأهيل الوحدات التي لا يزال هيكلها الإنشائي سليماً، وتتوفر فيها الأرض والبنية التحتية المرتبطة بالحي، في مقدمة الخيارات من حيث الكلفة والسرعة، كما تتيح للأسر العودة إلى مساكنها الأصلية.
وأوضح عبد الكريم أن القاعدة التقريبية المتداولة في تجارب ما بعد الحروب تشير إلى أن كلفة الإصلاح الخفيف والمتوسط تتراوح بين عُشر وثلث كلفة البناء البديل، أي ما بين 3 و8 آلاف دولار للشقة الواحدة، مقابل نحو 25 إلى 30 ألف دولار لبناء شقة جديدة مكسوة.
ورغم أن هذه الأرقام، بحسب تقديره، تستند إلى غياب بيانات رسمية تفصيلية، فإنها توضح الفارق الكبير بين المسارين؛ فمليون دولار يمكن أن يتيح إعادة تأهيل ما بين 125 و300 وحدة سكنية، بينما لا يكفي لبناء أكثر من 35 إلى 40 وحدة جديدة. غير أن الترميم لا يصلح لجميع الحالات، إذ قد يصبح إصلاح المباني التي تعرضت أضراراً في الهيكل الحامل أو الأساسات أكثر كلفة وخطورة من هدمها وإعادة بنائها، ما يجعل التقييم الهندسي لكل مبنى خطوة أساسية قبل تحديد مسار التدخل.
أما إعادة الإعمار الكامل، التي تشمل هدم وإعادة بناء المناطق المدمرة كلياً، فهي الأعلى كلفة والأطول زمناً، نظراً إلى حاجتها لتمويل طويل الأجل، ومعالجة قضايا الملكية، وإعداد مخططات تنظيمية جديدة، إضافة إلى التنسيق بين البلديات ومؤسسات المياه والكهرباء والجهات الخدمية المختلفة.
ورأى عبد الكريم أن التحدي في هذا المسار يتمثل في البعد الاجتماعي؛ فعندما يُعاد بناء حي شعبي وفق مخطط استثماري حديث، قد ترتفع قيمة الأرض وأسعار الوحدات الجديدة إلى مستويات تتجاوز قدرة السكان الأصليين، بما قد يحول المشروع من إعادة إسكان إلى إحلال سكاني. وفي المقابل، قد تجعل كلفة تأهيل بعض المناطق المدمرة بالكامل إعادة تطويرها عمرانياً واستثمارياً خياراً اقتصادياً قابلاً للتطبيق، لكن ذلك يتطلب ضمانات واضحة تحفظ حقوق المالكين والمستأجرين الأصليين، سواء عبر العودة أو التعويض العادل.
أما استكمال المشاريع المتعثرة، فيمكن أن يكون من أسرع المسارات من حيث تحويل الإنفاق السابق إلى وحدات سكنية قابلة للتسليم، بحسب الخبير، إذ قد يكون جزء كبير من كلفة الأراضي والهياكل والبنية التحتية قد أُنفق مسبقاً. لكن حجم هذه المشاريع وحالتها لا يزالان غير منشورين بشكل كامل، في وقت ما زال أكثر من 20 ألف مكتتب من أصل 55 ألفاً في السكن الشبابي يواجهون وعوداً قديمة وتأخيرات متكررة، بينما ارتفعت الكلفة الفعلية للشقق إلى مستويات تفوق قدرة كثير من المواطنين على الدفع.
وتشير تقارير رسمية إلى وجود نحو 3248 جمعية سكنية تعاونية ينتسب إليها قرابة مليون مكتتب، لم يُنفذ منها سوى عدد محدود من الوحدات. وتجمع المشكلة هنا بين الجوانب التعاقدية والمالية والهندسية، إذ دفع المكتتبون وفق أسعار سابقة، بينما تواجه الجهات المنفذة كلفاً جديدة، ما يجعل معالجة فارق التكلفة شرطاً أساسياً لاستكمال المشاريع وتسليم الوحدات للمكتتبين.
وبالانتقال إلى المسار الرابع، المتمثل في زيادة المعروض الجديد، فيبقى ضرورياً لمواكبة الحاجة السكنية الناشئة سنوياً، فيما ترتبط أزمة السكن أيضاً بفجوة بين أسعار العقارات ومستويات الدخول، وضعف أدوات التمويل، وسوء التوزيع الجغرافي، وابتعاد مناطق السكن عن أماكن العمل. ويصبح المعيار هنا، وفق الخبير الاقتصادي، هو السكن الميسور أي توفير مساكن تستطيع الأسرة تحمل أقساطها أو إيجارها من دخلها، دون أن تستنزف هذه الكلفة قدرتها على تغطية نفقات الغذاء والتعليم والصحة والنقل.
وعرضت الوزارة أمثلة على المعروض الجديد، منها مشروع «أبيات هيلز» في قدسيا بنحو 2000 وحدة، والتجمع العمراني في البجاع بـ 20 ألف وحدة، و«شام فيو» بأكثر من 7500 وحدة سكنية، و«دمشق الجديدة» بنحو 7 مليارات دولار لـ 11 ألف وحدة سكنية، إلى جانب فندق ومشفى ومؤسسات تعليمية. ويبلغ مجموع هذه المشاريع الرائدة نحو 40 ألف وحدة، أي قرابة 2 بالمئة من هدف المليوني وحدة، كما أن أغلبها موجه إلى شرائح قادرة على الدفع بالدولار، وليس إلى محدودي الدخل.
وبذلك، يرتبط نجاح المسارات الأربعة بقدرتها على توفير مساكن ميسورة وموزعة وفق الحاجة الفعلية، إلى جانب زيادة عدد الوحدات المعروضة. ويتطلب ذلك تحديد حصة كل مسار من الوحدات المستهدفة، وكلفته، وجدوله الزمني، والفئات المستفيدة منه، بما يحدد مدى مساهمة كل مسار في خفض الفجوة السكنية فعلياً.
وكان وزير إدارة الكوارث والطوارئ، رائد الصالح، قدّر حاجة سوريا إلى أكثر من 300 مليار دولار لإعادة الإعمار، مؤكداً أن المرحلة المقبلة تتطلب إعادة بناء الاقتصاد وإطلاق دورة الإنتاج إلى جانب تطوير البنية التحتية. وقال إن الحكومة تتجه إلى جذب الاستثمارات وإقامة شراكات طويلة الأجل مع الشركات، بدلاً من حصر إعادة الإعمار في المساعدات، مشيراً إلى أن هذا النهج يهدف إلى توفير فرص العمل وتحقيق الاستقرار وتهيئة ظروف عودة السوريين بصورة آمنة ومستدامة.
وانتقد الصالح عدم دعوة المجتمع الدولي إلى مؤتمر دولي مخصص لإعادة إعمار سوريا وتعبئة التمويل اللازم، معتبراً أن ذلك يمثل امتداداً لخذلان المجتمع الدولي للشعب السوري خلال الأعوام الـ 14 الماضية.
الإعمار وحقوق الملكية
ومن الناحية المجتمعية المرتبطة بحقوق الملكية، تبرز في بعض المناطق، مثل قدسيا ومعضمية الشام، إشكاليات مرتبطة بمشاريع عمرانية جديدة تُنفذ على أراضٍ سبق أن خضعت لعمليات استملاك خلال عهد النظام السابق. وقد احتج عدد من المواطنين وطالبوا باسترداد حقوقهم في هذه الأراضي، قائلين إنها استُملكت منهم من دون حصولهم على تعويضات، قبل أن تُقام عليها اليوم مشاريع استثمارية خاصة.
ورأى الباحث في القانون الجنائي الدولي والعلاقات الدولية، المعتصم الكيلاني، أنه لا يمكن الجزم بالوضع القانوني لكل أرض من دون الاطلاع على مرسوم استملاكها، وقيدها العقاري، وملف التعويض الخاص بها، مشدداً في الوقت نفسه على ضرورة التعامل مع اعتراضات الأهالي كملف قائم يستوجب المعالجة قبل المضي في مشاريع قد تجعل تسوية الحقوق أكثر تعقيداً.
وقال الكيلاني لصحيفة «الثورة السورية» إنه، من الناحية القانونية والحقوقية، إذا ثبت أن أرضاً انتُزعت من أصحابها من دون منفعة عامة حقيقية أو عبر إجراءات مخالفة للقانون، فقد تنشأ مطالبات بإبطال الاستملاك وإعادة الأرض وجبر الضرر. وأضاف أن استمرار استثمار الأرض قبل حسم حقوق أصحابها قد يزيد صعوبة معالجتها لاحقاً، مؤكداً أن الاستثمار لا يمنح أي جهة حصانة من مراجعة أصل الملكية والحقوق المرتبطة بها.
واقترح الكيلاني أن تبدأ المعالجة بنشر ملفات الأراضي محل النزاع، بما يشمل مرسوم الاستملاك والغاية منه والقيد العقاري والتعويض الذي دُفع أو أُودع، ثم إحالة الاعتراضات إلى مراجعة مستقلة وسريعة، مع تمكين أصحاب الحقوق من اللجوء إلى القضاء وطلب حماية مؤقتة عندما تكون الأعمال الجارية قد تؤدي إلى خلق واقع يصعب التراجع عنه. وفي حال ثبوت بطلان نزع الملكية، يرى أن إعادة الأرض ينبغي أن تكون من الخيارات الأساسية للمعالجة.
أما في حالة الاستملاك الصحيح قانوناً، ثم زوال المنفعة العامة التي جرى الاستملاك على أساسها، فأشار الكيلاني إلى إشكالية في قانون عام 1983، ولا سيما المادة الخامسة والثلاثين، التي لا تعيد الأرض تلقائياً إلى مالكها السابق. ودعا إلى تعديل المادة بما يمنح أصحاب الأراضي حقاً فعلياً في استرداد ملكياتهم قبل بيعها أو إعادة استثمارها.
العامل الحاسم
وحول قدرة بناء مشاريع جديدة في المناطق غير المتضررة على تخفيف أزمة السكن وتشجيع عودة المهجرين، رأى الخبير الاقتصادي عبد الكريم أن بناء آلاف الشقق في مناطق آمنة قد يخفف الضغط، لكنه يبقى مرتبطاً بقدرة الأسر على تحمل كلفتها، كما أن عودة المهجرين تحتاج إلى جانب المسكن فرص عمل ودخلاً وخدمات أساسية.
وأكد أن العامل الحاسم يتمثل في العلاقة بين الدخل وسعر المسكن، إذ يتراوح متوسط الرواتب في القطاع العام بين 80 و100 دولار شهرياً، فيما حُدد الحد الأدنى العام للأجور للقطاعات غير المشمولة سابقاً بنحو 12,560 ليرة، أي قرابة 100 دولار، اعتباراً من أيار 2026.
في المقابل، تتراوح أسعار المتر المربع في المناطق الشعبية وضواحي دمشق، مثل قدسيا وجرمانا، بين 800 و1200 دولار، بينما تتراوح في الأحياء الراقية، مثل المزة وكفرسوسة وأبو رمانة، بين 2000 و4000 دولار. ويظهر حجم الفجوة من خلال مؤشر نسبة سعر المسكن إلى الدخل السنوي (Price-to-Income Ratio)، الذي يقيس عدد السنوات التي تحتاجها الأسرة لشراء مسكن إذا ادخرت كامل دخلها.
فالموظف الحكومي الذي يتقاضى 90 دولاراً شهرياً يكسب نحو 1080 دولاراً سنوياً، بينما تبلغ قيمة شقة بمساحة 100 متر مربع في ضاحية شعبية بين 80 و120 ألف دولار، أي ما يعادل بين 74 و111 سنة من دخله. وحتى شقة السكن الشعبي الحكومي في الديماس، التي تبلغ قيمتها نحو 25,500 دولار، تعادل قرابة 24 سنة من راتب موظف واحد، ونحو 11 سنة لأسرة لديها معيلان.
وللمقارنة، تتراوح نسبة سعر المسكن إلى الدخل بين 3 و5 سنوات في الأسواق المستقرة، فيما تعكس النسب الأعلى ارتفاع العبء الذي تمثله كلفة السكن قياساً إلى دخل الأسرة. ويشير عبد الكريم إلى ضرورة قراءة هذا المؤشر في الحالة السورية مع الأخذ في الاعتبار اعتماد كثير من الأسر على دخل ثانٍ وتحويلات مالية.
ويتمثل المؤشر الثاني في نسبة القسط أو الإيجار إلى دخل الأسرة. وتتيح المصارف العامة مدد سداد تصل إلى 20 عاماً للسكن الخاص، مع تمويل يصل أحياناً إلى 75 بالمئة من قيمة العقار. وبافتراض فائدة سنوية بنحو 12%، كفرضية توضيحية في ظل غياب سعر موحد ومنشور، فإن شراء شقة بقيمة 25,500 دولار يتطلب دفعة أولى تبلغ نحو 6400 دولار، أي ما يعادل قرابة ست سنوات من راتب حكومي كامل.
ويبلغ القسط الشهري للمبلغ المتبقي نحو 210 دولارات، أي أكثر من ضعفي راتب الموظف. وحتى يشكل القسط 30 بالمئة من دخل الأسرة، تحتاج الأسرة إلى دخل شهري يقارب 700 دولار، أي نحو سبعة أضعاف متوسط الراتب العام.
أما الإيجارات، فتواجه تحدياً مماثلاً، إذ تجاوز إيجار الغرفة الصغيرة، حتى في مناطق المخالفات والأحياء الشعبية، 100 دولار شهرياً، فيما تتراوح إيجارات الشقق في أرخص مناطق دمشق بين 100 و200 دولار شهرياً، ما يجعل كلفة السكن مرتفعة مقارنة بدخل الأسرة ذات المعيل الواحد.
ويكشف واقع سوق الإسكان في سوريا عن فجوة بين الحاجة السكنية والطلب القادر على الدفع. فالحاجة تعني وجود أسر تفتقر إلى مسكن ملائم، بينما يشير الطلب القادر على الدفع إلى قدرة هذه الأسر على شراء أو استئجار الوحدات المعروضة وفق الأسعار السائدة، بحسب عبد الكريم.
وأوضح الخبير أن زيادة المعروض السكني قد لا تنعكس على الأسعار بالانخفاض في الحالة السورية، إذ يتجه جزء من المعروض الجديد إلى الشرائح الأعلى دخلاً، وقد يرفع أسعار الأراضي المجاورة، فيما يبقي استيراد نحو 40 بالمئة من الإسمنت كلفة البناء مرتبطة بالدولار. كما يتجه القطاع الخاص إلى الاستثمار في المناطق والشرائح التي يتوافر فيها الطلب القادر على الدفع، ما يحد من قدرته على تغطية احتياجات الشرائح الأقل دخلاً.
وبناء على ذلك، خلص عبد الكريم إلى أن المشاريع الجديدة في المناطق الآمنة يمكن أن تسهم في تخفيف الضغط السكني، فيما تتطلب معالجة احتياجات محدودي الدخل برامج ترميم مدعومة في مناطق العودة، وإيجاراً اجتماعياً مرتبطاً بالدخل، وتمويلاً عقارياً طويل الأجل بفائدة مدعومة لفئات محددة، إلى جانب ربط المشاريع السكنية بفرص عمل وخدمات قائمة.
نور جوخدار
المصدر: الثورة السورية