
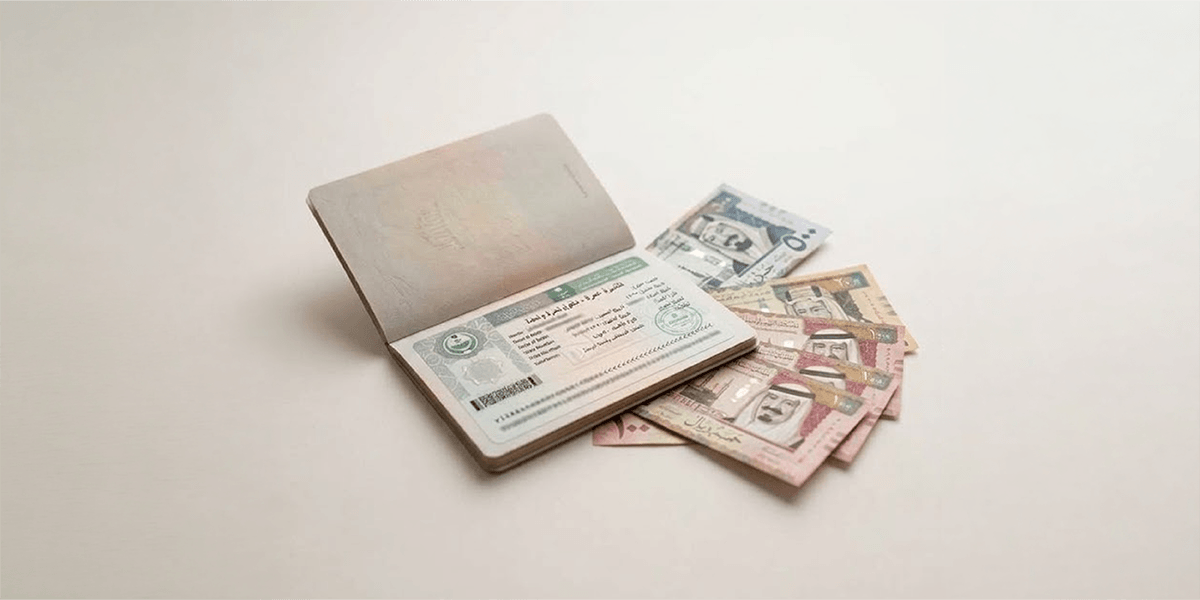
منذ سنوات، ونحن نتابع نمو أعداد المعتمرين القادمين إلى المملكة باعتباره المؤشر الأوضح على تطور سوق العمرة، ومع مستهدف الوصول إلى 30 مليون معتمر من الخارج بحلول 2030 أصبح الرقم في حد ذاته مقياساً سهلاً للنجاح، لكن أثناء قراءة بيانات السوق هذا الأسبوع، استوقفني أن عدد المعتمرين القادمين من الخارج خلال 2025 بلغ 18 مليون معتمر، في حين بلغ عدد التأشيرات الصادرة 15 مليون تأشيرة، منها 12.4 مليون فقط تأشيرات عمرة.
الفارق مهم، لأننا لا نتحدث عن 18 مليون عميل اشتروا الرحلة بالطريقة نفسها، هناك من اشترى برنامجاً متكاملاً من وكيل سياحي في بلده، ومن دخل بتأشيرة أخرى ورتب رحلته بنفسه، ومن حجز عبر منصة عالمية أو شركة سعودية أو منصة نسك، فجميعهم يدخلون في الإحصائية نفسها، لكن الأموال التي ينفقونها لا تذهب بالضرورة إلى الجهات نفسها.
ولعل مصر تقدم مثالاً واضحاً؛ ففي 2024 أدى نحو 2.7 مليون مصري مناسك العمرة، لكن 841 ألفاً فقط منهم، أي نحو 30%، دخلوا بتأشيرة عمرة. وفي 2025 ارتفع عدد تأشيرات العمرة للمصريين إلى نحو 1.4 مليون تأشيرة، وهي قفزة كبيرة قد لا تعكس بالضرورة نمواً مماثلاً في أعداد المعتمرين، خصوصاً مع التغييرات التنظيمية التي شهدها السوق، ومنها توثيق خدمات العمرة عبر نسك مسار وتشديد الضوابط المصرية على الشركات المرخصة. وقد يكون جزء من الزيادة نتيجة انتقال معتمرين من أنواع أخرى من التأشيرات إلى تأشيرة العمرة، لكن البيانات المنشورة لا تسمح لنا حتى الآن بمعرفة حجم هذا التحول.
وهنا يصبح الأمر أكثر أهمية عند النظر إلى الشركات المستفيدة من نمو السوق، فبالنسبة إلى شركة جبل عمر، يظل الأهم وصول المعتمر إلى مكة المكرمة وإقامته في أحد فنادق الشركة والسعر الذي يدفعه للغرفة، أما بالنسبة إلى شركة سيرا فاستفادتها ترتبط أكثر بالخدمات التي تمر عبر شركات المجموعة، سواء في الحجز أو الإقامة أو النقل، المعتمر نفسه إذن قد يكون جزءاً من نمو الطلب لدى الشركتين، لكن ما يتركه من إيرادات لدى كل منهما مختلف.
ولا يعني ذلك بالضرورة اختفاء وكيل السفر مع توسع الحجز المباشر في الأسواق التي تسمح به، فسيظل هناك من يحتاج إلى من يرتب له الرحلة أو يساعده في تغيير الحجز واسترداد الأموال، لكن ما سيتغير على الأرجح هو قيمة هذه الوساطة، وكم سيكون المعتمر مستعداً لأن يدفع مقابلها عندما يصبح بإمكانه ترتيب جزء أكبر من رحلته بنفسه.
المملكة في طريقها إلى 30 مليون معتمر، وهو ما سيعني طلباً أكبر على الفنادق والطيران والنقل وعشرات الخدمات، لكن نمو أعداد المعتمرين لن ينعكس بالضرورة بالنسبة نفسها على إيرادات الشركات العاملة في السوق، خصوصاً مع تغير طرق الحجز وتوزيع الخدمات.
ولذلك، ربما نحتاج إلى أن نضيف إلى مستهدف أعداد المعتمرين مؤشراً آخر لا يقل أهمية: كم ينفق المعتمر، وأين ينفق، ومن يحصل على النصيب الأكبر من هذا الإنفاق؟ فالوصول إلى 30 مليون معتمر سيخبرنا بحجم الطلب، لكنه لن يخبرنا بالضرورة من يربح من هذا النمو؟
قيمة رحلة المعتمر في حسابات السوق
تبدأ رحلة معتمر من القاهرة بخيارات تخطيطية متعددة؛ فقد يختار حجز برنامج متكامل عبر وكيل سفر محلي مرخص، أو يفضل ترتيب رحلته ذاتياً عبر منصة سفر عالمية لتأمين إقامته الفندقية جوار المسجد الحرام مع تنسيق رحلته الجوية عبر جهة مستقلة.
مؤشرات الأداء المالي وبيانات التشغيل في قطاع الضيافة، في أي بلد، لا تكفي وحدها لتقييم الوضع الهيكلي للسوق، فالفندق الذي يملأ غرفه عبر خصومات متكررة أو إنفاق تسويقي مكثف أو الإنفاق على تعزيز الترتيب في قنوات التسويق الرقمية، قد يُسجّل إشغالاً مرتفعاً في ظاهره، بينما يشتري وقتاً لا يبني قيمة، بل قوة تسعيرية مستأجرة لا مكتسبة.
حدود التوسّع في قطاع الضيافة السعودي: لماذا لا تترجم زيادة الغرف إلى زيادة في هوامش الربحية… أحياناً؟
التوسُّع في الفنادق وزيادة أعداد غرفها في قطاع الضيافة الفائقة الفخامة بالمملكة العربية السعودية لا يعنيان بالضرورة ارتفاعاً في هوامش الأرباح، فكلما زادت الفنادق حجماً وصار تشغيلها أكثر تعقيداً، تزايدت احتمالات تدهور القيمة الفعلية المقدَّمة للنزيل.
المصدر: أرقام