
تطرح خطط تأسيس مصارف جديدة في سوريا فرصة لاستقطاب رؤوس أموال أجنبية، بالتزامن مع توسيع قنوات التحويل وتعزيز العلاقات المصرفية مع الخارج. ويشكل رأس المال أحد مكونات إعادة بناء القطاع المصرفي، إلى جانب استعادة علاقات المراسلة المصرفية، وتطوير أنظمة الدفع والرقابة والامتثال، ورفع قدرة المصارف على تمويل التجارة والنشاط الاقتصادي.
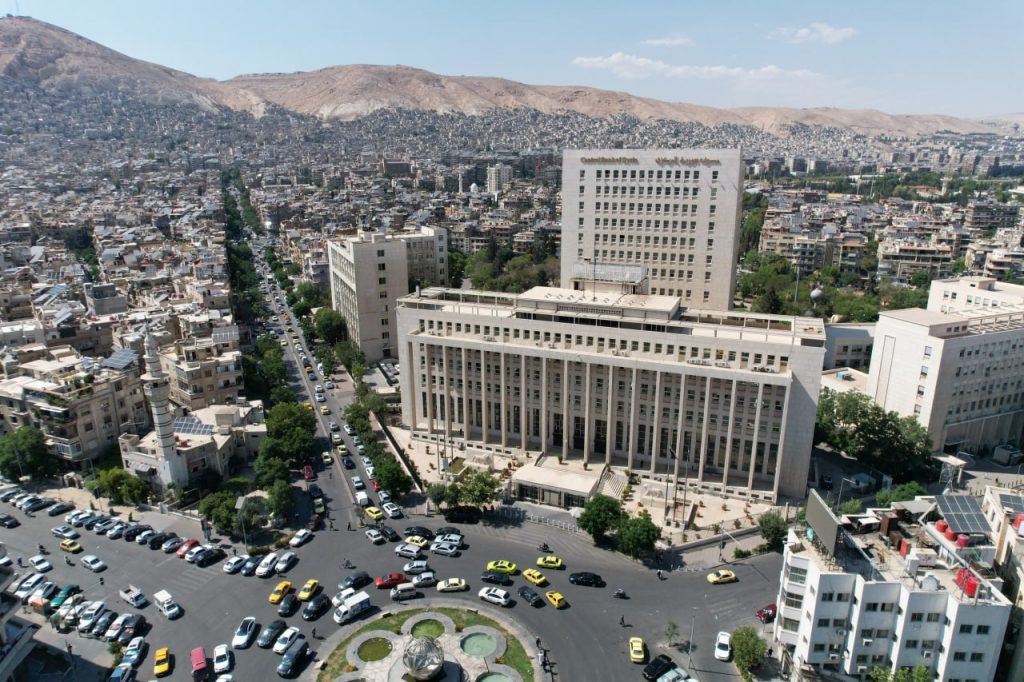
وفي هذا المسار، توقع حاكم مصرف سوريا المركزي محمد صفوت رسلان، أن يتجاوز حجم رؤوس الأموال الأجنبية الوافدة لتأسيس مصارف جديدة في سوريا مليار دولار خلال الفترة المقبلة، وذلك ضمن حزمة أهداف للمصرف المركزي تعنى بتشجيع الاستثمار في البلاد، وحماية حقوق الزبائن، وفتح ممرات تحويل آمنة عبر القنوات الرسمية.
وكشف رسلان في تصريح لوكالة «سانا»، أمس الأحد، عن معايير وتعليمات تنفيذية خاصة بترخيص المصارف الإسلامية والتقليدية، أبرزها خبرة المتقدمين، والسمعة، والملاءة المالية للمؤسسين، إضافة إلى ضرورة وجود شريك استراتيجي مصرفي يمتلك حصة لا تقل عن 10 بالمئة من المصرف المؤسس.
وأوضح رسلان أن المدى الزمني لمنح التراخيص بشكل عام يعتمد على قيام المتقدمين بتزويد مصرف سوريا المركزي بالمستندات المطلوبة وتحقيق الشروط الموضوعة، مؤكداً أن المصرف يولي أهمية لهذا الأمر ويعمل جاهداً على ألا تتجاوز فترة إصدار الرخصة الأولية 3 إلى 4 أشهر من لحظة استلام جميع المتطلبات.
ونفى رسلان وجود مخاطر مالية، لأن القانون سمح للمستثمر الأجنبي بالاحتفاظ بنسبة 60 بالمئة من رأس المال المدفوع بالقطع الأجنبي، كما أن تحويل الأرباح مصون أيضاً، مشيراً إلى إلغاء جميع القيود على بيع وشراء القطع الأجنبي أو تحويله، وبالتالي لا توجد مخاطر مالية على المستثمرين في هذا الخصوص.
وحول المخاطر التنظيمية، أوضح رسلان أن مصرف سوريا المركزي يصدر قراراته التنظيمية والرقابية بما يتوافق مع المعايير الدولية، سواء لجهة المخاطر أو المحاسبة، وبالتالي فإن المستثمرين لن يجدوا فرقاً بين ما هو مطبق في بلدانهم وما هو مطبق في سوريا.
وكان رسلان أكد في 24 من الشهر الجاري أن بعض البنوك الأردنية تقدمت بطلبات للاستثمار في السوق السورية، فيما تسعى مصارف أردنية تعمل حالياً في سوريا إلى زيادة استثماراتها، وأن خدمة «موني غرام» عادت بين البنوك الأردنية والمصارف السورية، إضافة إلى وجود حوالات قائمة بين البنوك الأردنية والسورية.
رأس المال وإعادة بناء الوظيفة المصرفية
وتتجه أهمية الأموال المرتقبة إلى ما يمكن أن تضيفه للوظيفة المصرفية، من تسهيل المدفوعات والتحويلات واستعادة دور الوساطة المالية، إلى تعزيز صلات المصارف السورية بالأسواق الخارجية. ورأى أستاذ التمويل والمصارف في كلية الاقتصاد بجامعة حماة، الدكتور عبد الرحمن محمد، أن القيمة الأساسية لهذه الأموال تكمن في إصلاح وظائف الدفع والوساطة، إلى جانب ما يمكن أن توفره من قاعدة لتوسيع الإقراض مستقبلاً.
وأوضح محمد لصحيفة «الثورة السورية» أن المشكلة الجوهرية في الجهاز المصرفي السوري ترتبط بانقطاع الارتباط بنظام «سويفت» وشبكات البنوك المراسلة، معتبراً أن الإسهام الحقيقي لرأس المال الأجنبي، لا سيما القادم من مؤسسات إقليمية كالأردنية، يتمثل في إعادة بناء علاقات المراسلة واستعادة قنوات التسوية العابرة للحدود.
وأضاف أن رأس المال، في حال بقائه في صورة احتياطيات أو أصول سائلة، يحتاج إلى قنوات وآليات مصرفية فاعلة حتى يتحول إلى تمويل للاقتصاد الحقيقي.
و«سويفت» شبكة عالمية آمنة لتبادل الرسائل والتعليمات المالية بين البنوك، ولا تُعد نظاماً لتحويل الأموال بحد ذاته.
وأكد رسلان أن مصرف سوريا المركزي استعاد اتصاله بشبكة «سويفت»، بعد انقطاع دام سنوات، موضحاً أن التحدي الحالي يتمثل في إعادة بناء علاقات المصارف المراسلة التي توقفت أو جُمّدت.
وفعلت أكثر من ستة مصارف التحويلات التجارية بالدولار عبر مراسليها، فيما أصبحت معظم المصارف قادرة على إجراء معاملات باليورو، مع تفعيل التحويلات بالدينار الأردني، وبدء معالجة مدفوعات بالريال السعودي والدرهم الإماراتي.
ويحتاج توسيع شبكة العلاقات المصرفية الدولية إلى إجراءات امتثال وتقييم متبادل، وقد يستغرق عدة أشهر، وفق رسلان، الذي أكد استمرار العمل لتوسيع شبكة المراسلين وتسهيل التحويلات المرتبطة بسوريا.
الشريك الاستراتيجي والحوكمة
وحول أثر تأسيس مصارف جديدة بمشاركة شركاء استراتيجيين، أوضح محمد أن اشتراط وجود شريك استراتيجي يمتلك حصة لا تقل عن 10 بالمئة يتجاوز دوره توفير رأس المال، ليشمل تعزيز المصداقية ونقل خبرات الحوكمة.
وأضاف أن المصرف الإقليمي الشريك يجلب معه أطر الامتثال وإدارة المخاطر وشبكة العملاء، ما يمكن أن يعزز ثقة الشركات بالجهاز المصرفي على المدى القصير.
وفيما يتعلق بأثر المنافسة، رأى محمد أن دخول مصارف جديدة قد يوسّع نطاق التغطية المصرفية في سوق تتركز فيها الخدمات حالياً، مع بقاء أثر ذلك على خفض تكلفة التمويل محدوداً.
من الرسملة إلى التمويل الإنتاجي
وتبقى قدرة المصارف الجديدة على تحويل رأس المال المتاح إلى ائتمان منتج مرتبطة ببيئة العمل التي ستتحرك فيها، وهو ما يضع شروطاً أمام انتقال الأموال من ميزانيات المصارف إلى تمويل النشاط الاقتصادي. وأوضح محمد أن ذلك يتوقف على ثلاثة شروط مترابطة: استقرار التوقعات الاقتصادية الكلية، ورفع فعلي لقدرات إدارة المخاطر، ووجود طلب فعال قابل للتمويل.
وأشار إلى أن تقديرات صندوق النقد الدولي بنمو يتجاوز 10 بالمئة في عام 2026 توفر أرضية أولية، فيما يتطلب رفع قدرات إدارة المخاطر وجود سجل للضمانات ونظام معلومات ائتمانية وإطار قانوني للإعسار.
وأضاف أن واقع الشركات السورية يتسم بضعف الميزانيات وشح الضمانات، ما قد يجعل الطلب الفعلي على التمويل أقل من قدرة المصارف ورغبتها في الإقراض.
واعتبر أن غياب أدوات تمويل موجهة، مثل ضمانات التمويل التجاري وتمويل سلاسل الإمداد الزراعية، قد يبقي جزءاً من رأس المال الجديد في أصول عالية السيولة، بدلاً من توجيهه إلى تمويل النشاط الإنتاجي.
التحويلات والأسعار
وعن أثر التحويلات في الأسعار والناتج، أوضح محمد أن زيادة التحويلات عبر القنوات الرسمية ترفع عرض القطع الأجنبي في السوق، بما يمكن أن يدعم استقرار سعر الصرف وينعكس على أسعار المستوردات ومستويات التضخم.
وتتوقف قوة هذا الأثر، بحسب محمد، على مدى انتقال تغيرات سعر الصرف إلى الأسعار، وعلى نسبة التحويلات التي تمر عبر القنوات الرسمية، في وقت يرتبط التضخم في سوريا بصورة رئيسية بأسعار الوقود والغذاء المستورد، إلى جانب إعادة تسعير الخدمات العامة.
وأضاف أن تدفق التحويلات يمكن أن يخفف جزءاً من الضغوط النقدية، فيما يظل أثره على استقرار الاقتصاد محدوداً عندما لا تصل التدفقات إلى مستوى يتيح المساهمة في تمويل العجز أو امتصاص الصدمات الخارجية.
رأس المال والعلاقات المصرفية الخارجية
ويشكل دخول رؤوس الأموال والخبرات المصرفية الجديدة خطوة في إعادة بناء القطاع، بينما يبقى استعادة العلاقات المالية مع الخارج عاملاً أساسياً في تحويل هذه الموارد إلى نشاط مصرفي فعلي.
وفي هذا السياق، ركز المستشار في الإدارة والاقتصاد الدكتور خليل الحمدان، على جانب مكمل يتعلق بالتحويلات والمصارف المراسلة والتسويات الدولية، موضحاً أن استعادة الاتصال بنظام «سويفت» تمثل خطوة تقنية ضمن مسار أوسع، يتطلب بناء شبكة فعلية ومستقرة من العلاقات المصرفية مع الخارج.
وأوضح الحمدان لصحيفة «الثورة السورية» أهمية التفريق بين الاتصال بنظام «سويفت» وامتلاك شبكة فعلية من المصارف المراسلة، إذ يوفر «سويفت» بنية آمنة لتبادل الرسائل والتعليمات المالية بين المصارف، بينما ترتبط العلاقات المصرفية وتسوية التحويلات بوجود بنوك مراسلة واتفاقات وآليات تشغيلية بين الأطراف المعنية.
وأشار إلى أن التحدي أمام المصارف السورية يمتد إلى ما بعد الاتصال التقني، إذ يتطلب بناء شبكة مستقرة من المصارف المراسلة تعزيز ثقة المصارف والمؤسسات المالية الخارجية بالمؤسسات المصرفية السورية، إلى جانب تطوير أنظمة الامتثال ومكافحة غسل الأموال وتمويل الإرهاب.
ولفت إلى أهمية تطبيق إجراءات واضحة لمعرفة العميل، والتحقق من مصادر الأموال والمستفيد الحقيقي، إلى جانب اعتماد أنظمة فعالة لمراقبة العمليات والإبلاغ عن العمليات المشبوهة.
وأضاف أن استعادة العلاقات المصرفية الخارجية تتطلب أيضاً كوادر مصرفية مؤهلة في مجالات الامتثال وإدارة المخاطر، وأنظمة تقنية قادرة على تتبع العمليات والاستجابة السريعة لطلبات المصارف المراسلة.
ورأى الحمدان أن قياس التقدم في المرحلة المقبلة يرتبط بعدد علاقات المراسلة الفعلية التي تستطيع المصارف السورية بناءها، وحجم التحويلات التي تمر عبرها، واتساع نطاق العملات والأسواق التي يمكن الوصول إليها، إلى جانب الوقت والتكلفة اللازمين لتنفيذ التحويلات، مع أهمية النظر إلى هذه المؤشرات إلى جانب عدد المصارف المرتبطة تقنياً بنظام «سويفت»، مشيراً إلى أن «سويفت يفتح قناة الاتصال، لكن الثقة والامتثال هما اللذان يفتحان الحسابات ويحرّكان الأموال».
توسيع قنوات الحوالات الدولية
وحول أثر عودة وتوسيع قنوات الحوالات الدولية، لا سيما مع توجه تسليم المستفيد الحوالة بالقطع الأجنبي، أشار الحمدان إلى أن هذه الخطوة يمكن أن تحدث أثراً مهماً، بشرط قدرة القنوات الرسمية على منافسة القنوات غير الرسمية من حيث التكلفة والسرعة والسهولة والثقة.
وفيما يتعلق بآلية تسليم الحوالات وسعر الصرف، كشف رسلان عن عزم المصرف المركزي الطلب من المؤسسات المالية التي تقدم خدمات الحوالات الدولية تسليم المستفيد الحوالة بالقطع الأجنبي حصراً، موضحاً أن كثيراً من المستفيدين لا يرغبون في التصريف مباشرة، وذلك في إطار حماية حقوق الزبائن وتعظيم منفعتهم.
وأوضح رسلان أن المصرف المركزي يعمل على السماح لجميع مقدمي خدمات التحويل الدولية وتشجيعهم على الدخول إلى السوق من خلال المؤسسات المالية السورية، بهدف فتح ممرات تحويل آمنة للسوريين والأجانب وحماية حقوقهم ومصالحهم.
ولفت رسلان إلى أن سقف التحويلات اليومية والشهرية المسموح بها يخضع للاتفاق بين المؤسسة المالية في سوريا والمصرف أو الشركة المقدمة للخدمة في الخارج، موضحاً أن ما يهم مصرف سوريا المركزي هو القيام بالإجراءات اللازمة، ووضع السقوف من قبل المؤسسات بما يتناسب مع طبيعة الخدمة المقدمة.
وشدد رسلان على أهمية امتلاك المؤسسة المالية الأدوات الإلكترونية التي تعزز مبدأ الرقابة والالتزام من جهة، وتجنب المبالغة في الإجراءات حتى تبقى هذه الحوالات تتخذ القنوات الرسمية سبيلاً لها بشكل مستدام، من جهة أخرى.
وفي هذا السياق، أوضح الحمدان أن تسليم الحوالة بالقطع الأجنبي يمنح المستفيد مرونة أكبر في الاحتفاظ بالعملة أو بيعها أو استخدامها وفق احتياجاته، كما يمكن أن يشجع شريحة أكبر من السوريين في الخارج على إرسال أموالهم عبر المؤسسات المالية الرسمية.
وأضاف أن زيادة الأموال التي تمر عبر القنوات الرسمية تجعل جزءاً أكبر من حركة الأموال مرئياً داخل النظام المالي، بما يعزز قدرة المصارف على جذب السيولة وتوسيع قاعدة العملاء وتطوير الخدمات المالية.
وعلى مستوى التجارة الخارجية، لفت الحمدان إلى أن استقرار قنوات التحويل يمكن أن يسهل دفع قيمة المستوردات وتحصيل عائدات الصادرات، ويقلل الاعتماد على الوسطاء والحسابات والقنوات الموجودة في دول ثالثة، إلى جانب خفض الوقت والتكلفة وتعزيز الشفافية في التعاملات المالية والتجارية.
وفي ما يتعلق بانعكاس الحوالات على الأسعار والنشاط الاقتصادي، اعتبر الحمدان أن زيادة التدفقات يمكن أن تدعم القدرة الشرائية والسيولة، فيما يرتبط أثرها في الإنتاج والأسعار بوجهة استخدام هذه الأموال وقدرة الاقتصاد على زيادة عرض السلع والخدمات. وعندما تتركز التدفقات في الإنفاق الاستهلاكي مع محدودية نمو الإنتاج المحلي، يمكن أن تتجه الضغوط نحو الأسعار.
ورأى أن القيمة الاقتصادية الأكبر للحوالات تتحقق مع توجيه جزء منها نحو الادخار والاستثمار وتمويل المشروعات والنشاط الإنتاجي، بما يوسع أثرها من دعم الاستهلاك إلى المساهمة في تنشيط الاقتصاد.
عملات عربية للتسوية
وبشأن اعتماد العملات المحلية في التسويات التجارية البينية، كشف رسلان أن التوجه الحالي هو استخدام الدينار الأردني وجميع العملات العربية المثبتة أمام الدولار لأغراض تسوية الصادرات والواردات، ما يعزز انسيابية التبادل التجاري بين سوريا وهذه البلدان، معتبراً أن استخدام الليرة السورية لأغراض التسوية «هو أمر مبكر بعض الشيء».
وفي هذا الإطار، رأى الحمدان أن استخدام هذه العملات في جزء من المبادلات التجارية يمكن أن يوفر خيارات إضافية للدفع، لا سيما مع الدول العربية التي ترتبط مع سوريا بحركة تجارة مباشرة.
وأوضح الحمدان أن الفائدة الأساسية تتمثل في تقليل حلقات التحويل والتسوية، فإذا تمكن المستورد السوري من تسوية قيمة مشترياته مباشرة بعملة الدولة العربية الموردة، ضمن قنوات مصرفية واضحة، فإن ذلك يمكن أن يبسط العملية ويقلل الوقت وبعض تكاليف التحويل والحاجة إلى مصارف وسيطة إضافية.
وأضاف أن هذا التوجه يمكن أن يدعم بناء علاقات مباشرة بين المصارف السورية والعربية، ويفتح قنوات إضافية لتمويل التجارة وتسوية المدفوعات.
ولفت إلى أن نجاح هذه الآلية يتطلب وجود مصارف مراسلة وحسابات تسوية وسيولة كافية بهذه العملات، إلى جانب اتفاقات مصرفية واضحة وقواعد لإدارة مخاطر السيولة والتحويل.
وأكد أن العملات العربية تمثل مساراً إضافياً للتسوية في التجارة الخارجية، بما يوسع خيارات الدفع ويقلل الاعتماد على قناة واحدة.
الاستثمار ومؤشرات الأثر
ورأى محمد أن توقع تجاوز رؤوس الأموال الأجنبية حاجز المليار دولار يمثل استثماراً مهماً في إعادة بناء البنية المالية، وتظهر قيمته الاقتصادية من خلال قدرته على إعادة تفعيل الوظائف المصرفية وربط سوريا بالمنظومة المالية العالمية.
وأوضح أن الوظيفة الأساسية لهذه الأموال تتمثل في إعادة بناء الصلات المالية والمصرفية مع الخارج، مع تهيئة الظروف التي تسمح بتحولها لاحقاً إلى ائتمان يخدم النشاط الإنتاجي.
ويتطلب قياس أثر رأس المال النظر إلى مؤشرات تتجاوز حجمه، تشمل عدد علاقات المراسلة المستعادة، وأرصدة التمويل التجاري، ونسبة ائتمان القطاع الخاص إلى الناتج المحلي.
وأشار إلى أن غياب إصلاح ميزانيات الشركات وبناء البنية المؤسسية للائتمان قد يبقي جزءاً من رأس المال داخل الجهاز المالي، منتجاً وضعاً هيكلياً يمكن وصفه بـ«رأسمال متوفر وائتمان غائب».
متطلبات المرحلة المقبلة
وفي قراءة أوسع للمشهد المصرفي، أشار الحمدان إلى أن أهمية دخول رؤوس أموال جديدة تتصل بطبيعة المرحلة التي يمكن أن ينتقل إليها القطاع المصرفي، وما يرافق ذلك من تغيرات في المنافسة والخدمات والحوكمة والامتثال.
وأوضح أن دخول مصارف جديدة ورؤوس أموال وخبرات مصرفية خارجية يمكن أن يرفع مستوى المنافسة، ويدفع نحو تحسين الخدمات والتكنولوجيا والحوكمة والامتثال، فيما يتطلب بناء قطاع مصرفي أكثر قوة تطوير البيئة التشريعية والرقابية، وتعزيز كفاءة إدارة المخاطر، وتحديث أنظمة الدفع، وبناء الثقة مع المصارف الخارجية، وتوسيع دور المصارف في تمويل النشاط الاقتصادي.
ومن المتطلبات المهمة في المرحلة المقبلة، بحسب الحمدان، تفعيل دور فروع مصرف سوريا المركزي في المحافظات، لتكون جزءاً فاعلاً من منظومة الرقابة والمتابعة وتقييم واقع العمل المصرفي، ورصد المشكلات ورفع المقترحات والمساهمة في معالجتها بصورة أسرع، إلى جانب تنفيذ الأعمال والإجراءات المصرفية المعتادة.
كما شدد على أهمية الاستثمار في الكفاءات البشرية، باعتبارها عاملاً أساسياً في الاستفادة من التكنولوجيا والأنظمة المصرفية الحديثة، مشيراً إلى الحاجة إلى برامج تدريب وتأهيل مستمرة في مجالات الامتثال وإدارة المخاطر والرقابة المصرفية والأمن السيبراني والمدفوعات الدولية والخدمات المصرفية الرقمية وتمويل التجارة الخارجية.
وأضاف أن استقطاب الكفاءات المصرفية السورية الموجودة في الخارج والاستفادة من خبراتها يمكن أن يدعم تطوير الكفاءات داخل المؤسسات المصرفية، خصوصاً أن إعادة بناء العلاقات المصرفية الدولية تتطلب خبرات متخصصة إلى جانب رأس المال والتكنولوجيا.
الرقابة والإشراف
وأكد الحمدان ضرورة أن يترافق دخول مصارف جديدة مع تطوير أدوات الرقابة والإشراف لدى مصرف سوريا المركزي، إذ تؤدي زيادة عدد المؤسسات وحجم العمليات والمنتجات المالية إلى توسيع نطاق المسؤولية الرقابية.
وأوضح أن القدرات الرقابية والتقنية والبشرية للمصرف المركزي تحتاج إلى التطور بالتوازي مع نمو السوق المصرفية، بما يضمن مواكبة التوسع في المؤسسات والعمليات والخدمات.
وأشار إلى أن تقييم نتائج المرحلة المقبلة يرتبط بما ستضيفه هذه التطورات إلى التمويل والإنتاج والاستثمار والتجارة، ومدى مساهمتها في خفض تكلفة الخدمات والتحويلات، وتحسين جودة الخدمة المصرفية وتوسيع نطاق الوصول إليها.
وشدد على أن المرحلة المقبلة تتطلب قطاعاً مصرفياً أكثر كفاءة، ومصرفاً مركزياً أكثر قدرة على الرقابة والتطوير، وكفاءات بشرية قادرة على إدارة هذا التحول، بما ينقل القطاع من التوسع الكمي إلى تطوير نوعي في دوره الاقتصادي.
وعد ديب
المصدر: الثورة السورية